Pravila in zneski so preverjeni na dan 25. oktobra 2026. Osrednji primer je uživalec slovenske starostne pokojnine, slovenski davčni rezident, zdravstveno zavarovan v Sloveniji, ki dela za slovenskega naročnika. Za druge vrste pokojnin in čezmejne primere veljajo dodatna pravila.
Delo upokojencev lahko omogoča dodatni zaslužek ob nadaljnjem prejemanju pokojnine, vendar je odločilna oblika dela. Začasno ali občasno delo ima zakonske omejitve ur in dohodka. Podjemna in avtorska pogodba sta primerni le za naloge, ki izpolnjujejo njune pogoje. Ponovna zaposlitev ali samostojna dejavnost pa praviloma pomenita ponovno vključitev v obvezno zavarovanje in spremembo izplačevanja pokojnine. Ime pogodbe teh posledic ne spremeni. Pravna podlaga: ZPIZ-2, 14.–18. in 116. člen.
Pri začasnem ali občasnem delu v letu 2026 preverite predvsem štiri meje: 85 ur na mesec, izjemoma 125 ur največ trikrat na leto, skupaj največ 1.020 ur na leto in največ 17.782,56 EUR bruto dohodka v koledarskem letu 2026. Najnižja bruto urna postavka znaša 8,52 EUR za delo od 1. marca 2026 do 28. februarja 2027. To niso splošne meje za vse oblike dela upokojencev. ZUTD, 27.c člen; odredba za leto 2026, 1. in 2. člen.
Najprej preverite naravo dela
Če bo oseba za plačilo osebno in nepretrgano delala v organiziranem procesu podjetja, po njegovih navodilih in pod njegovim nadzorom, preverjate elemente delovnega razmerja. V takšnih okoliščinah podjemna ali avtorska pogodba praviloma ne more nadomestiti zaposlitve. To izhaja iz 4., 13. in 18. člena ZDR-1.
Začasno ali občasno delo upokojencev je posebna zakonska možnost: takšno razmerje lahko vsebuje tudi nekatere elemente delovnega razmerja. Zato ga ni pravilno enačiti z običajno podjemno pogodbo ali ga zavrniti že zato, ker podjetje določa razpored dela. Še vedno pa morajo biti izpolnjeni pogoji ZUTD, vključno z upravičenostjo, omejitvami in predpisanimi varovali. ZUTD, 27.a člen.
Podlage za naslednji pregled: ZUTD, 27.a–27.f člen, OZ, 619. člen, ZASP, 5. člen, ZPIZ-2, 14.–20., 39.a in 116. člen, ZPDZC-1, 12.–14., 17. in 28.–32. člen ter davčne podlage, razložene spodaj. DO pomeni prispevek za dolgotrajno oskrbo, ZPDDP pa posebni davek na določene prejemke.
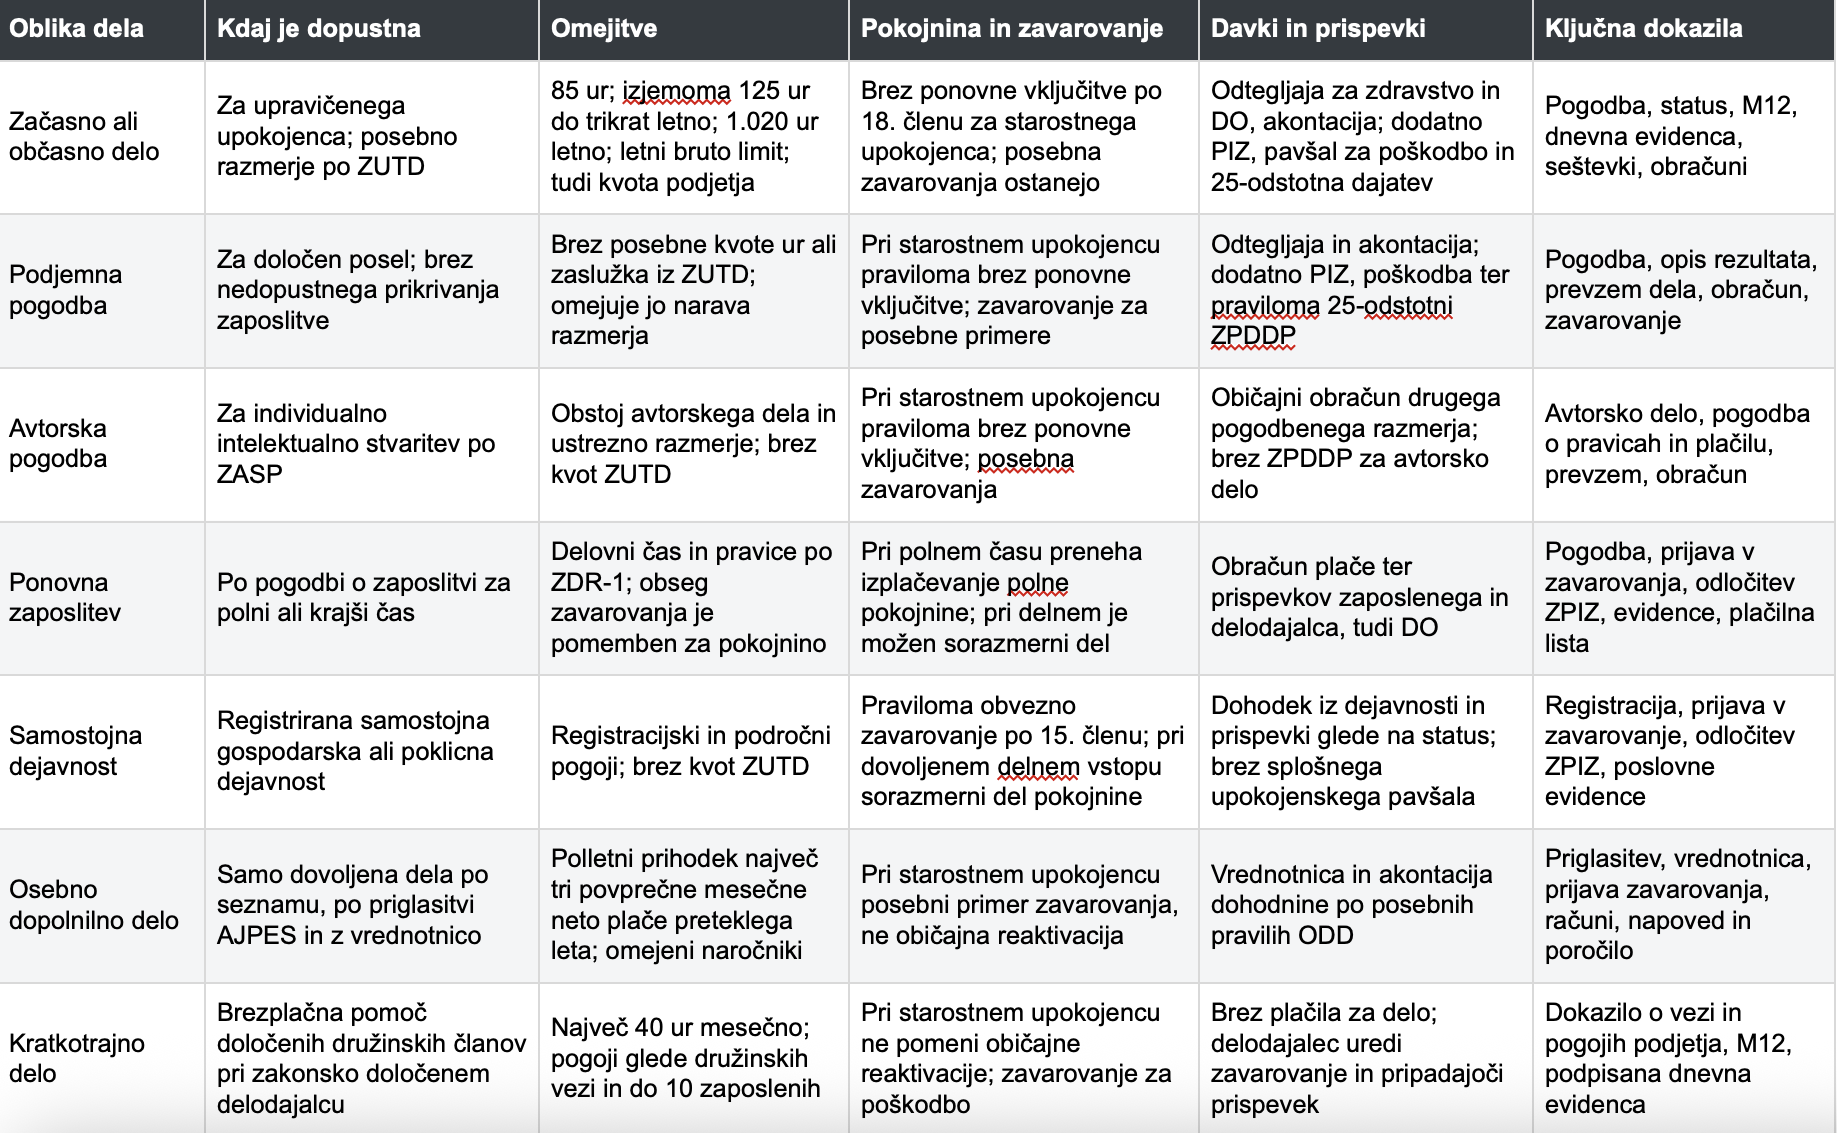
Primerjava sedmih oblik dela
Pregled vpliva na pokojnino velja za opisani primer uživalca starostne pokojnine. Zavarovanje za posebne primere oziroma za poškodbo pri delu ni isto kot ponovna vključitev v obvezno pokojninsko zavarovanje na podlagi zaposlitve ali dejavnosti.
Začasno ali občasno delo upokojencev
Kdo ga lahko opravlja
ZUTD kot upravičenca določa osebo s statusom upokojenca v Sloveniji. Izključuje pa osebe, ki ob ostajanju v zavarovanju prejemajo del starostne ali predčasne pokojnine sorazmerno skrajšanju dela. Zato pred podpisom preverite odločbo in dejanski status, ne le tega, ali oseba prejema nakazilo ZPIZ. Za invalidsko in družinsko pokojnino dodatno preverite pravila v nadaljevanju. ZUTD, 27.b člen.
Upokojenec in delodajalec pogodbo skleneta neposredno. Posrednik in napotnica po vzoru študentskega dela nista pogoj te oblike sodelovanja. Uradno pojasnilo GOV.SI o delu upokojencev.
Ure se seštevajo pri vseh delodajalcih
Običajna mesečna omejitev je 85 ur. V največ treh koledarskih mesecih v letu lahko skupni obseg doseže največ 125 ur. Tudi ob teh izjemah letni seštevek ne sme preseči 1.020 ur. Če v enem mesecu opravite manj dela, neizkoriščenih ur ne morete prenesti v naslednji mesec.
Vse te omejitve veljajo skupaj za delo pri vseh delodajalcih. Izjema do 125 ur je izjema za upokojenca v posameznem mesecu, ne dodatna kvota za vsako pogodbo. Pred razporeditvijo dela zato pridobite podatke o drugih delodajalcih, dosedanjih urah in že uporabljenih izjemnih mesecih. ZUTD, 27.c člen, prvi, drugi in četrti odstavek.
Urna postavka in letni dohodek imata različni obdobji
Najnižja postavka 8,52 EUR bruto velja za ure dela od 1. marca 2026 do 28. februarja 2027. Pogodbeni stranki se lahko dogovorita za višjo postavko. Letni limit 17.782,56 EUR bruto pa velja za koledarsko leto 2026; ne velja samodejno še januarja in februarja 2027. Odredba, Uradni list RS 15/2026, 1. in 2. člen.
Pri spremljanju letnega dohodka seštevajte bruto prejemke pri vseh delodajalcih, ne nakazil po davkih. Upoštevajte leto izplačila: ZUTD v prekrškovni določbi izrecno obravnava dohodek, izplačan v koledarskem letu. Tudi za dohodnino je dohodek praviloma dosežen takrat, ko ga oseba prejme oziroma ji je dan na razpolago. Ure kljub temu sodijo v mesec opravljenega dela. Zato ločeno vodite obdobje dela, datum izplačila in letni seštevek prejemkov. ZUTD, 27.c in 176.a člen; ZDoh-2, 15. člen, peti odstavek.
Meji ur in dohodka veljata hkrati. Višja urna postavka lahko pomeni, da upokojenec letni dohodkovni limit doseže, še preden porabi dovoljene ure. Morebitnih povračil stroškov ne obravnavajte avtomatično kot neobdavčenega prejemka zaposlenega; FURS jih pri drugem pogodbenem razmerju vključuje v dohodek, ob možnosti uveljavljanja določenih dejanskih stroškov po posebnih pravilih. FURS, Dohodki iz drugega pogodbenega razmerja, poglavje 2.0.
Podjetje ima še svojo mesečno kvoto
Delodajalčeva kvota zajema ure vseh upokojencev, ki pri njem opravljajo začasno ali občasno delo. Osebna izjema do 125 ur te kvote ne poveča.
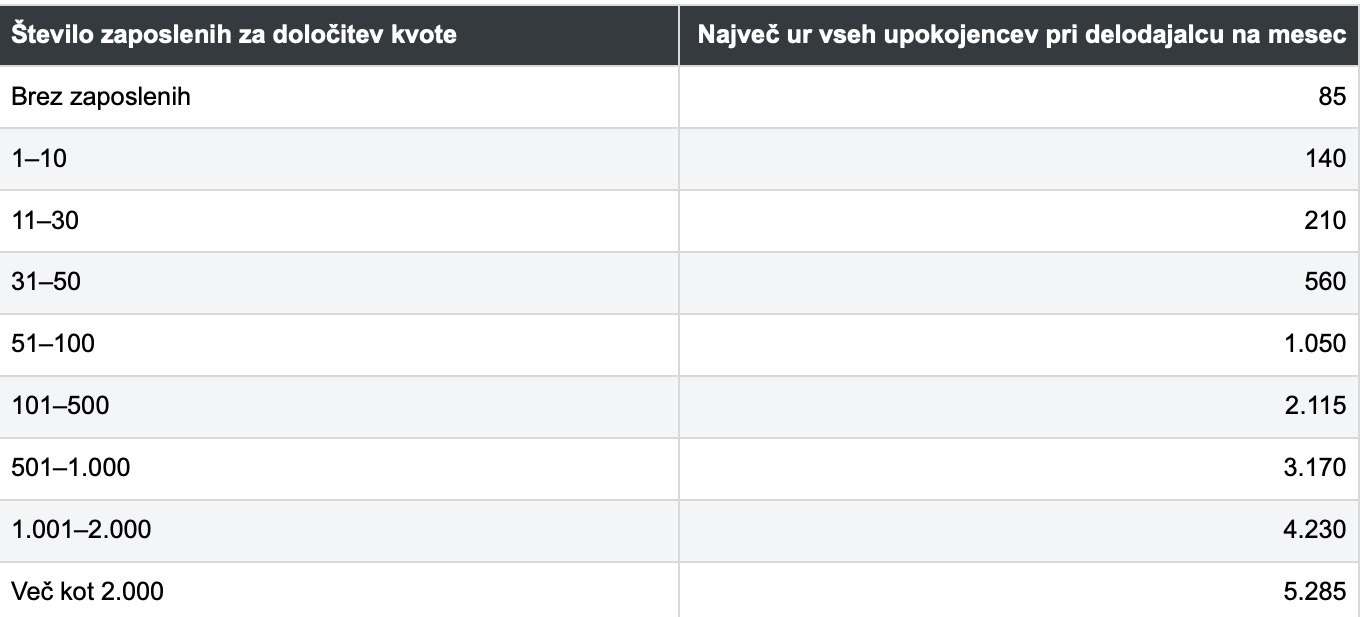
Štejejo pogodbe o zaposlitvi za polni delovni čas, veljavne ob podpisu pogodbe z upokojencem, za določen ali nedoločen čas. Ne gre preprosto za število vseh oseb, ki sodelujejo s podjetjem. Nevladna organizacija, ki deluje v javnem interesu, lahko doseže največ dvakratnik zanjo določene kvote. ZUTD, 27.c člen, peti do sedmi odstavek.
Prekoračitev ni način, da bi dovoljene ure »dokupili«. ZUTD predvideva globe za delodajalca in odgovorno osebo ter za upravičenca; zanj znaša globa za določene prekoračitve ur oziroma dohodka od 250 do 500 EUR. Če se izkaže, da dejansko obstaja drugačna podlaga za obvezno zavarovanje, je treba ločeno urediti tudi ta status. Ni pravilno trditi, da vsaka prekoračitev avtomatično in na enak način zamrzne pokojnino. ZUTD, 176.a člen; ZPIZ-2, 116. člen.
Kaj mora urediti delodajalec
Pisna pogodba naj vsebuje vse podatke iz 27.a člena ZUTD: identifikacijske podatke obeh strank, vrsto in obdobje dela, predvidene ure, datum sklenitve, urno postavko in predvideni skupni dohodek. Opis nalog naj bo dovolj konkreten, da je mogoče preveriti dejansko opravljeno delo.
Pred začetkom uredite ustrezno zavarovanje za poškodbo pri delu in poklicno bolezen. Za prijavo in odjavo se uporablja obrazec M12; uradna navodila so na portalu SPOT. Vodite tudi dnevno evidenco prihoda, odhoda in dejansko opravljenih ur, ki jo zahteva 27.č člen ZUTD. Izjava o delu drugje pomaga pri spremljanju skupnih mej, ne nadomesti evidence.
Za to delo veljajo zakonsko določena pravila o delovnem času, odmorih, počitkih, prepovedi diskriminacije in nadlegovanja ter varnosti in zdravju pri delu. Upokojenski status ni izjema od zagotavljanja varnega dela. Naloge in tveganja vključite v ustrezno organizacijo varnosti; širši pregled je v prispevku Varnost in zdravje pri delu. ZUTD, 27.a člen, drugi odstavek.
Plačilo za opravljeno začasno ali občasno delo morate zagotoviti najpozneje do 18. dne naslednjega meseca. Če je v mesecu opravljenih manj kot deset ur in se delo pri istem delodajalcu nadaljuje tudi naslednji mesec, zakon dopušča skupno izplačilo za oba meseca, najpozneje do 18. dne meseca po drugem mesecu dela. To ni splošno dovoljenje za odlaganje izplačil. ZUTD, 27.d člen.
Ob izplačilu slovenskega podjetja se odda REK-O, najpozneje na dan izplačila; davčni odtegljaj in pripadajoči prispevki se plačajo v petih dneh od izplačila. Za posebno 25-odstotno dajatev ZUTD določa ločen obračun najpozneje na dan izplačila in plačilo najpozneje v petih dneh. Pri podjemni pogodbi posebni davek ZPDDP zahteva ločen obračun in plačilo najpozneje v treh dneh po izplačilu. Teh obveznosti ne združujte v en sam rok. FURS, poglavje 9.0; ZUTD, 27.f člen, tretji odstavek; ZPDDP, 6. člen.
Kako iz bruto prejemka nastaneta nakazilo in strošek
Spodnji obračun velja za opisani primer starostnega upokojenca, ki ni ponovno vključen v obvezno zavarovanje, za dohodek iz drugega pogodbenega razmerja pri slovenskem plačniku davka. Velja za začasno ali občasno delo ter ustrezno podjemno oziroma avtorsko pogodbo. Ne uporabljajte ga za plačo, samostojno dejavnost, poslovodenje ali osebno dopolnilno delo.
Bruto prejemek je pogodbeno plačilo pred odtegljaji. Nakazilo je znesek po odtegljajih in akontaciji dohodnine. Strošek izplačevalca je bruto prejemek, povečan za dajatve v njegovem bremenu. Prispevkov, že odtegnjenih od bruto prejemka, ne prištevamo še enkrat.
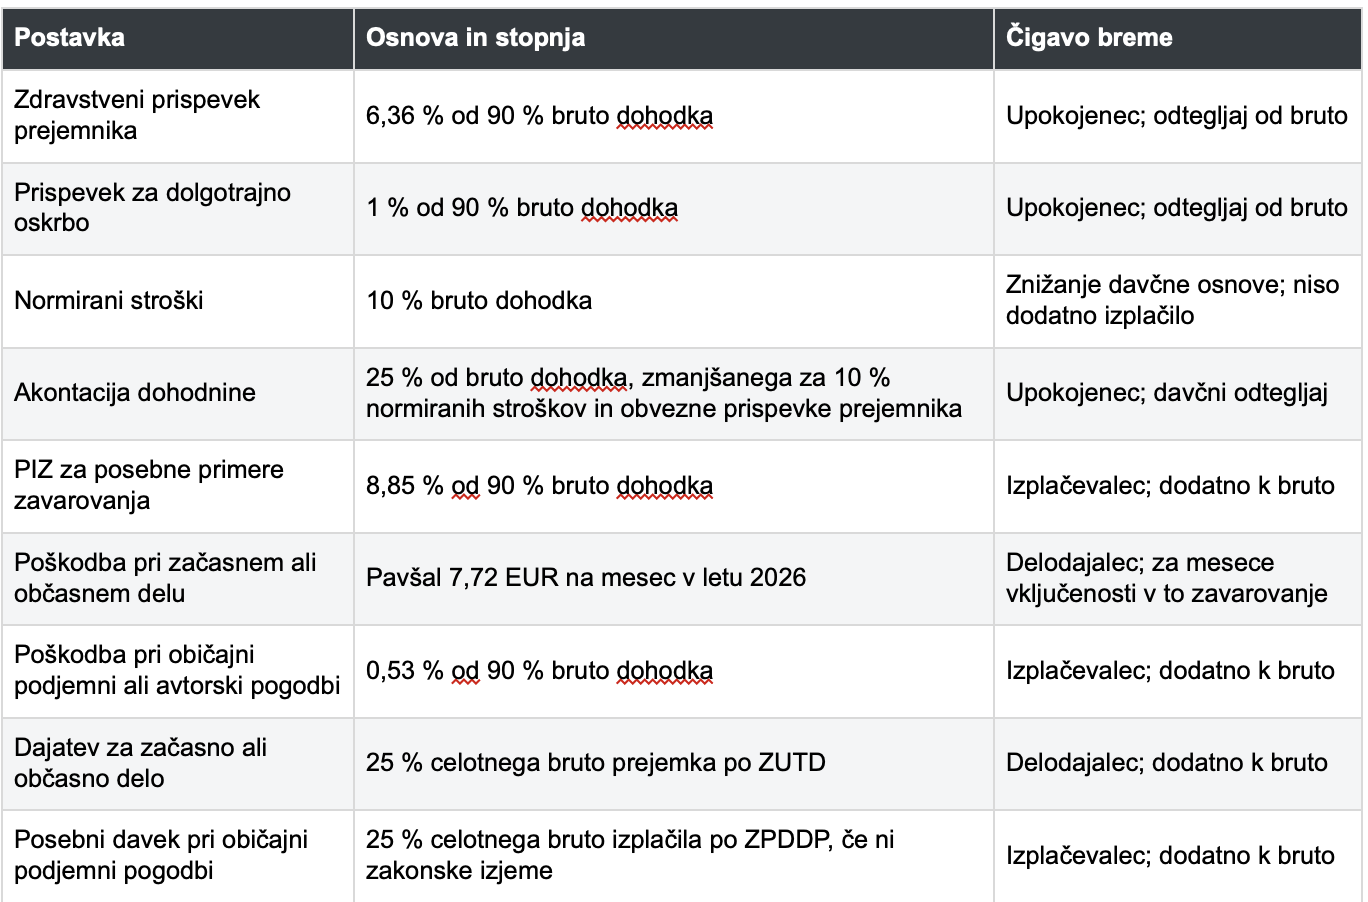
Kako se obračunajo prispevki in dohodnina
Znižana osnova za prispevke od drugega pogodbenega razmerja se uporablja za izplačila od 1. februarja 2024. Pri zdravstvenih prispevkih je pomemben tudi 20. člen ZPIZ-2N, ki posega v ureditev ZZVZZ; zgolj branje starega besedila 55.a člena ZZVZZ lahko zato vodi v napačen obračun. Prispevek za DO se pri obravnavanem odraslem zavarovancu uporablja za dohodke za obdobje od julija 2025, glede na obdobje dela, na katero se izplačilo nanaša. Že odtegnjeni prispevek za DO od pokojnine ne odpravi prispevka od dodatnega dela.
Podlage: ZPIZ-2, 18., 20., 143., 148. in 154. člen; ZPIZ-2N, 20. in 23. člen, Uradni list 133/2023; ZZVZZ, 17., 49., 55.a in 57. člen; ZDOsk-1, 54.–56. člen; ZDoh-2, 38., 41. in 127. člen; FURS, poglavja 4.2, 5.1, 5.2 in 5.4; pavšal za leto 2026 na GOV.SI.
Posebne dajatve in končna dohodnina
Pri začasnem ali občasnem delu se ne plačata dve 25-odstotni obremenitvi: plača se posebna dajatev po ZUTD, od teh prejemkov pa je ZPDDP izključen po 7. členu ZUTD-B. Pri pravilno opredeljenem avtorskem delu posebnega davka ZPDDP ni. Oprostitve ne ustvarimo s tem, da običajno delo poimenujemo avtorsko. ZUTD-B, 7. člen, Uradni list 63/2013; ZPDDP, 3.–5. člen.
Pavšal za poškodbo pri začasnem ali občasnem delu je vezan na obdobje zavarovanja. FURS pojasnjuje, da nastaja mesečno tudi, če v posameznem mesecu veljavnega zavarovanja ni dela ali izplačila. Večmesečne pogodbe zato ne obračunajte, kot da vedno povzročijo le en pavšal. FURS, poglavje 5.1.
Akontacija še ni končna letna dohodnina. Pri njeni odmeri se upoštevajo tudi drugi relevantni dohodki, pokojnina in olajšave. Zato lahko nastane doplačilo ali vračilo. V spodnjih primerih računamo nakazilo po akontaciji, ne zagotovljenega končnega letnega neto zaslužka. ZDoh-2, 109., 127. in 123. člen.
Trije hipotetični primeri
Primer 1 Za 40 ur dela po 12 evrov bruto
Starostni upokojenec, slovenski davčni rezident in zavarovanec, septembra 2026 opravi 40 ur začasnega dela pri urejanju arhiva po 12 EUR bruto. Pogodba in zavarovanje trajata samo september; izplačilo je 16. oktobra 2026. Pred tem v letu 2026 nima takšnega dela ali prejemkov. Podjetje ima tri zaposlene za polni čas in v septembru nima drugih upokojenskih ur. Povračil stroškov, drugih prejemkov in dodatnih dejanskih davčnih stroškov ni.
Delo je znotraj osebne mesečne meje 85 ur in podjetniške kvote 140 ur. Postavka 12 EUR presega septembrski minimum 8,52 EUR. Bruto dohodek je 40 × 12 = 480 EUR; tudi letni meji ostaneta nepreseženi.
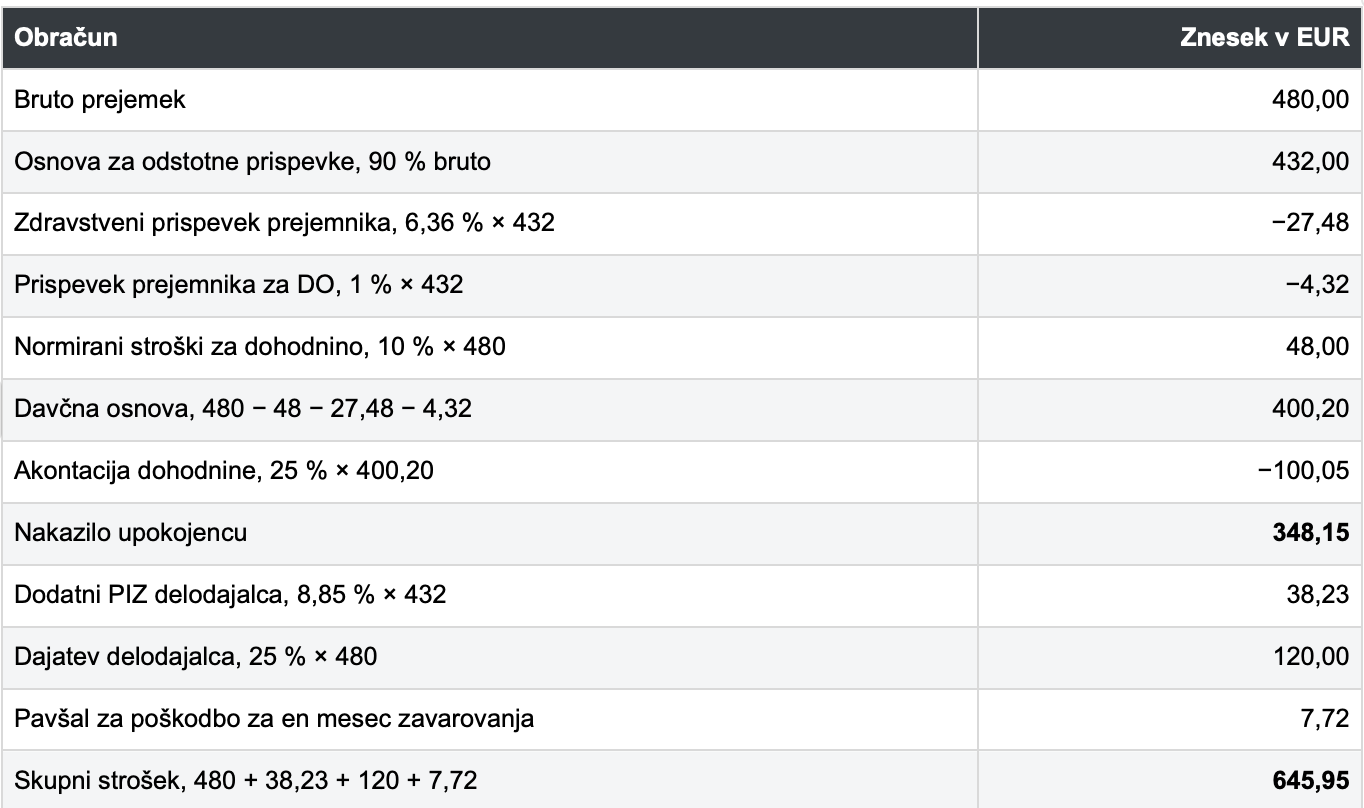
Vsaka denarna postavka je zaokrožena na dve decimalni mesti, na najbližji cent, pri polovici centa navzgor. Normirani stroški se upoštevajo samo pri ugotavljanju davčne osnove; od nakazila jih ne odštevamo. Strošek vključuje navedene zakonske dajatve za en mesec zavarovanja, ne pa morebitnih dodatnih organizacijskih stroškov podjetja. Podlage so pravila ZUTD in obračunske podlage iz prejšnjih dveh poglavij.
Primer 2 Podjemna pogodba in začasno delo pri 1000 evrih bruto
Primerjamo dve ločeni možnosti ob istem statusu prejemnika. Delo poteka septembra 2026, izplačilo je 16. oktobra 2026. Prejemnik pred tem nima začasnega ali občasnega dela oziroma prejemkov v letu 2026; dodatnih stroškov in prejemkov ni. Pri začasnem delu sta pogodba in zavarovanje omejena na september. Podjetje ima tri zaposlene za polni čas in nima drugih upokojenskih ur.
Možnost A: podjemnik samostojno prevzame natančno določeno popravilo opreme za 1.000 EUR bruto; naloga po dejanskih okoliščinah ne vsebuje elementov prikrite zaposlitve in zanjo ni izjeme od ZPDDP. Možnost B: upokojenec v organiziranem procesu podjetja opravi 80 ur začasnega dela po 12,50 EUR bruto. Ta obseg je znotraj osebne meje 85 ur in kvote podjetja 140 ur; urna postavka je nad minimumom. Možnosti ne pomenita, da je isto dejansko razmerje vedno mogoče poljubno poimenovati. OZ, 619. člen; ZDR-1, 13. člen; ZUTD, 27.a in 27.c člen.
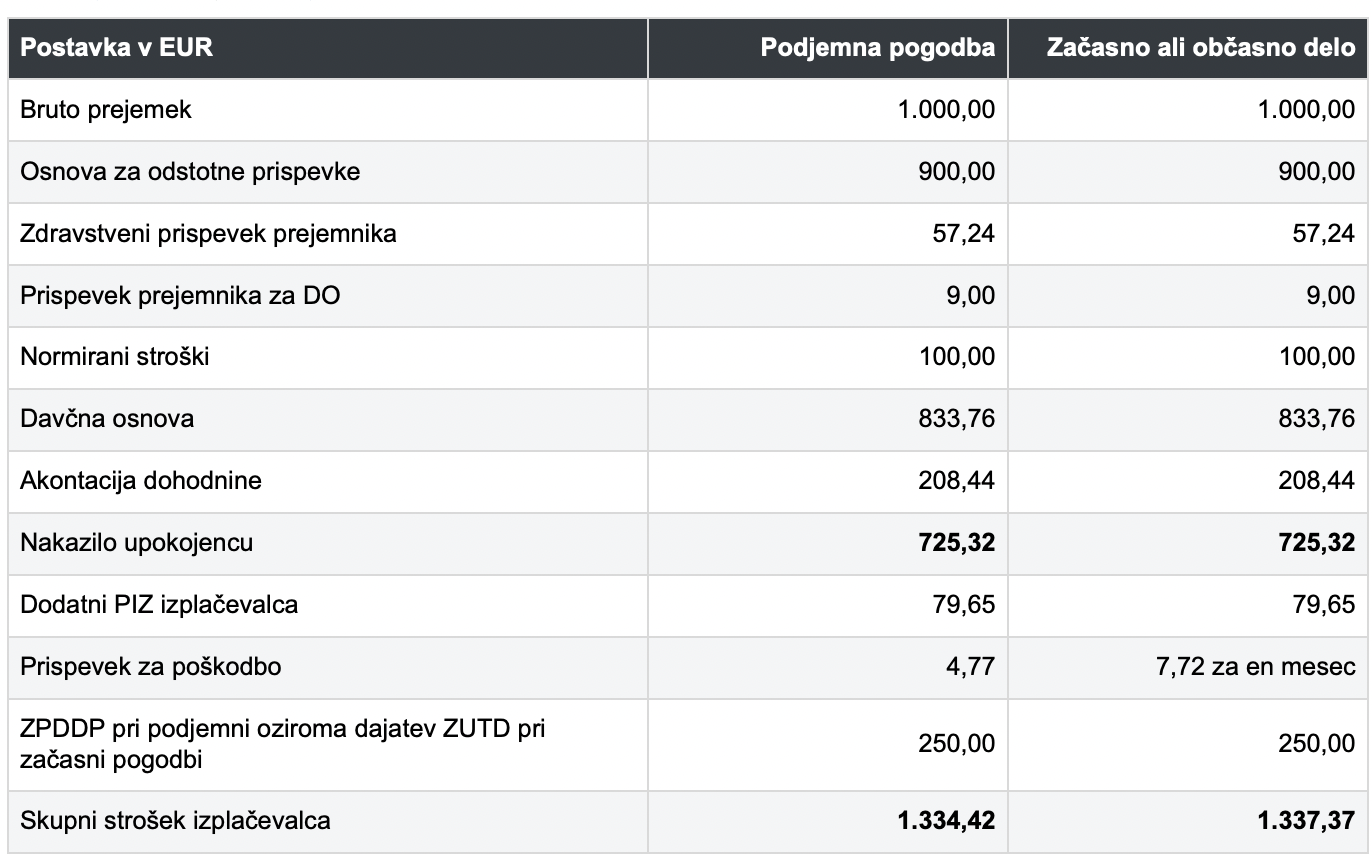
Pri teh predpostavkah je razlika v strošku 2,95 EUR zaradi različnega prispevka za poškodbo. Nakazilo je enako, pravni pogoji pa se razlikujejo. Če bi šlo za pravo avtorsko delo, bi bil pri običajnem obračunu drugega pogodbenega razmerja nakazani znesek prav tako 725,32 EUR, strošek pa 1.084,42 EUR, ker ni 250 EUR ZPDDP. Ta primerjava velja samo ob izpolnjenih pogojih ZASP in odsotnosti druge davčne ali zavarovalne podlage. Zaokroževanje je enako kot pri prvem primeru. ZASP, 5. člen; ZPDDP, 3. člen.
Primer 3 Pri enem podjetju 50 in pri drugem 40 ur
Isti starostni upokojenec septembra 2026 opravi 50 ur pri podjetju A in 40 ur pri podjetju B, povsod po 12,50 EUR bruto. Obe izplačili sta 16. oktobra 2026. Od januarja do avgusta ima skupaj 600 ur in 7.500 EUR že izplačanih bruto prejemkov. Dva meseca sta že presegla 85 ur. Podjetje A ima tri zaposlene za polni čas, podjetje B nobenega; drugih upokojenskih ur v septembru nimata.
Skupaj opravi 90 ur. To je več od običajne meje 85 ur, vendar znotraj izjemne meje 125 ur. September je lahko njegov tretji izjemni mesec. Letni seštevek po septembru znaša 690 ur, prejemki po obeh izplačilih pa 8.625 EUR bruto: 7.500 + 50 × 12,50 + 40 × 12,50. Tudi letni meji sta izpolnjeni. Podjetje A s 50 urami ostane znotraj svoje kvote 140 ur, podjetje B s 40 urami znotraj kvote 85 ur. ZUTD, 27.c člen.
Če bi upokojenec pred septembrom že uporabil vse tri izjemne mesece, skupnih 90 ur ne bi bilo dopustnih, čeprav nobena posamezna pogodba ne presega 85 ur. Prav tako osebna izjema ne bi pomagala, če bi bila presežena kvota katerega od podjetij ali letnih 1.020 ur.
Različica z višjimi dosedanjimi prejemki: ob 600 urah, vendar 17.582,56 EUR že izplačanega bruto dohodka v letu 2026, ostane do letnega limita samo 200 EUR. Pri postavki 12,50 EUR to pomeni še 16 ur plačanega dela, če so druga pravila izpolnjena. Za načrtovanih 90 ur bi bilo treba plačati 1.125 EUR bruto, letni seštevek pa bi bil 18.707,56 EUR in s tem previsok. Oseba dohodkovno mejo doseže pred urno. Težave ne rešimo z neplačilom že opravljenih ur ali navideznim preimenovanjem pogodbe; obseg in dopustno obliko uredimo pred delom.
Podjemna in avtorska pogodba nista nadomestni kvoti ur
Podjemna pogodba je namenjena določenemu poslu, na primer popravilu ali drugi dogovorjeni storitvi. Za starostnega upokojenca nima posebne mesečne omejitve 85 ur ali letnega limita iz ZUTD. To pa ne dovoljuje opravljanja prikrite zaposlitve ali trajne samostojne dejavnosti brez ustreznega statusa. OZ, 619. člen; ZDR-1, 13. člen; ZPIZ-2, 15. in 18. člen.
Za avtorsko pogodbo mora nastati individualna intelektualna stvaritev s področja književnosti, znanosti ali umetnosti. Izviren priročnik ali ustrezno ustvarjalno predavanje lahko izpolni ta pogoj; rutinsko pakiranje, čiščenje ali blagajniško delo ga ne. Pogodba naj poleg plačila jasno uredi naročeno delo in uporabo avtorskih pravic. ZASP, 5. in 99. člen.
Ponovna zaposlitev in dejavnost spremenita položaj
Polna zaposlitev in izplačilo dela starostne pokojnine
Ob ponovnem vstopu v zavarovanje za polni delovni oziroma zavarovalni čas se celotna pokojnina ne izplačuje naprej. Uživalec starostne pokojnine, uveljavljene po splošnih predpisih, lahko pod pogoji ZPIZ-2 zahteva izplačilo 40 % starostne pokojnine največ tri leta; nato ob nadaljnjem izpolnjevanju pogojev 20 %. Zahteva je pomembna, saj izplačilo 40 % ni avtomatična posledica pogodbe o zaposlitvi. Upoštevajo se že izrabljena obdobja in posebne omejitve, med drugim pri daljši bolniški odsotnosti ter pri določenih statusih neporavnani prispevki. To ni splošna pravica vsakega prejemnika katerekoli pokojnine. ZPIZ-2, 39.a, 40.a in 116. člen.
Krajši delovni čas in dve različni pravici
Delna pokojnina je pravica osebe, ki ob izpolnjenih pogojih za upokojitev ostane v zavarovanju za krajši čas. Sorazmerni del pokojnine ob reaktivaciji pa se nanaša na uživalca pokojnine, ki ponovno vstopi v zavarovanje. Ne gre za isto pravico, čeprav je višina v obeh primerih povezana z obsegom zavarovanja. ZPIZ-2, 40. in 116. člen.
Pri ponovni zaposlitvi starostnega ali predčasnega upokojenca oziroma uživalca vdovske pokojnine je za sorazmerni del potrebno zavarovanje najmanj dve uri dnevno oziroma deset ur tedensko. Pri ponovni samostojni dejavnosti oziroma statusih iz 15.–17. člena je minimum četrtina polnega zavarovalnega časa. Pri štirih urah zaposlitve dnevno znaša osnovni sorazmerni del 50 % pokojnine; za starostno pokojnino je ob dodatnih pogojih možno tudi povečanje. Predčasne pokojnine ne enačite s starostno pri dodatku iz 39.a člena. ZPIZ-2, 116. člen, drugi ter četrti do sedmi odstavek.
Samostojna dejavnost zato ni splošna pot do »popoldanskega s. p.« ob nespremenjenem izplačevanju polne pokojnine. Ob registraciji in dejanskem opravljanju dejavnosti je treba urediti ustrezno zavarovanje ter izplačevanje pokojnine. Pred začetkom pridobite izračun in pojasnilo za svoj status pri ZPIZ. ZPIZ-2, 15. in 116. člen; ZPIZ o delu, ki vpliva na pokojnino.
Družinsko podjetje in osebno dopolnilno delo
Brezplačna pomoč družinskega člana
Kratkotrajno delo je zakonsko določena brezplačna pomoč, največ 40 ur mesečno. Dopustno je v mikrodružbi ali zavodu z najmanj enim in največ desetimi zaposlenimi oziroma pri samozaposleni osebi z največ desetimi zaposlenimi. Opravljajo ga le določeni bližnji družinski člani: med drugim zakonec ali zunajzakonski partner, starši in otroci ter druge izrecno naštete povezave. Vsak sorodnik ali prijatelj ni upravičenec. Delodajalec mora voditi predpisano dnevno podpisano evidenco in urediti zavarovanje za poškodbo pri delu. Če je dogovorjeno plačilo za delo, je treba izbrati ustrezno plačano obliko. ZPDZC-1, 17. člen.
Samo lastništvo deleža, samo prokura ali samo funkcija direktorja brez lastništva niso enaki položaji kot hkratno lastništvo in poslovodenje. Slednja kombinacija praviloma povzroči obveznost zavarovanja po 16. členu ZPIZ-2, če oseba ni ustrezno zavarovana drugje. Tudi prokura ni splošno dovoljenje za katerokoli operativno delo; za dejansko delo in izplačila mora obstajati ustrezna podlaga. ZPIZ-2, 16. člen; pojasnilo ZPIZ o družbeniku, prokuristu in poslovodni osebi.
Osebno dopolnilno delo je vezano na seznam dovoljenih del
ODD je treba pred začetkom priglasiti pri AJPES in pravočasno pridobiti vrednotnico. Storitve iz skupine A, kot je občasna pomoč v gospodinjstvu, se ne smejo opravljati za pravne osebe ali samozaposlene; vrednotnico kupi zasebni naročnik. Izdelke in druga dovoljena dela iz skupine B je mogoče prodajati tudi podjetjem, vrednotnico pa kupi izvajalec. Seznam in postopek sta na eUpravi za osebno dopolnilno delo. ODD zato ni rešitev za redno čiščenje poslovnih prostorov podjetja. ZPDZC-1, 12. člen.
V posameznem polletju prihodek ne sme preseči treh povprečnih mesečnih neto plač v Sloveniji v preteklem letu. To je polletna omejitev ODD, ločena od letnega limita začasnega dela. Izvajalec izdaja račune, mesečno napove dohodke za odmero akontacije ter polletno poroča o prihodkih. Po pojasnilu FURS se akontacija odmeri po 25-odstotni stopnji od osnove, zmanjšane za 10 % normiranih stroškov in priznane obvezne prispevke, ki jih nosi izvajalec sam. Zavarovanje in prispevki se urejajo po posebnem sistemu vrednotnic, zato zgornjega obračuna podjemne pogodbe ne prenesite na ODD. ZPDZC-1, 14. in 28.–32. člen; FURS, Osebno dopolnilno delo in vrednotnice, april 2026, poglavja 3–7.
Posebna previdnost pri drugih pokojninah
Pri invalidski pokojnini je treba preveriti tudi vrsto ugotovljene invalidnosti in odločbo ZPIZ. ZPIZ pojasnjuje, da pri splošni invalidnosti organizirano pridobitno delo ni dopustno, pri poklicni pa je lahko določeno delo brez ponovne vključitve v zavarovanje dopustno, če ni povezano z ugotovljeno invalidnostjo. Ponovni vstop v obvezno zavarovanje praviloma pomeni izgubo pravice do invalidske pokojnine. Prejemnik nadomestila iz invalidskega zavarovanja ima drugačen status in ni avtomatično invalidski upokojenec. ZPIZ-2, 116. člen, osmi odstavek; ZPIZ o delu uživalca invalidske pokojnine.
Tudi vdovska in družinska pokojnina nista zamenljivi. Pri ponovnem vstopu v zavarovanje velja 116. člen; za družinsko pokojnino je posebej pomemben drugi odstavek 18. člena ZPIZ-2, ki določa obvezno zavarovanje prejemnikov, starih najmanj 15 let, pri delu v drugem pravnem razmerju. Zato obračuna in sklepa o ohranitvi starostne pokojnine ne uporabljajte avtomatično za družinskega upokojenca. Pri tuji pokojnini, delu v tujini ali drugačnem zdravstvenem zavarovanju je potrebna dodatna presoja pravil in mednarodnih povezav. ZPIZ-2, 18. in 116. člen.
Ohranitev izplačevanja starostne pokojnine pri dopustnem pogodbenem delu ne pomeni, da dodaten dohodek nima drugih posledic. Vpliva lahko na letno dohodnino in dohodkovno odvisne pravice, na primer pri presoji socialnih prejemkov. Pred dogovorom zato preverite vrsto pokojnine, dejansko delo, skupne omejitve in obračun; šele nato primerjajte strošek sodelovanja.