Minimalna plača za leto 2026 znaša 1.481,88 evra bruto za delo, opravljeno od 1. januarja 2026. Neto prejemek je odvisen od davčnih olajšav in obveznih prispevkov. Delodajalčev strošek pa poleg bruto plače vključuje njegove prispevke in, kadar je plača nižja od najnižje prispevne osnove, še dodatne obveznosti od razlike.
V spodnjem primeru za september 2026, izplačanem 15. oktobra, zaposleni prejme 998,12 evra neto, delodajalčev strošek plače pa znaša 1.751,16 evra. Prehrana, prevoz in drugi prejemki v ta zneska niso vključeni. Gre za izračun za jasno določene okoliščine, ne za univerzalni neto znesek minimalne plače.
Podatki preverjeni 25. oktobra 2026.
Kolikšna je minimalna bruto plača za leto 2026
Veljavni znesek 1.481,88 evra določa uradna objava v Uradnem listu RS, št. 6/2026. Nanaša se na mesec opravljenega dela: januarsko delo se že obračuna po znesku za leto 2026, čeprav je plača izplačana februarja.
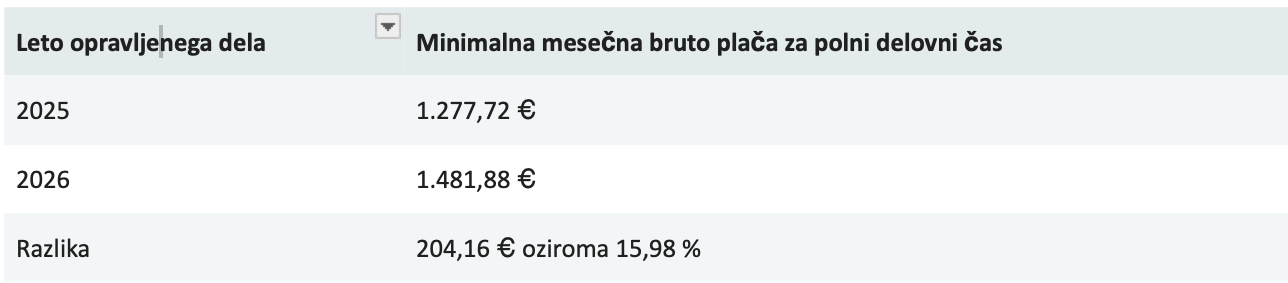
Primerjavo potrjuje pregled minimalnih plač na GOV.SI. Povečanje bruto zneska ne pomeni enakega odstotnega povečanja neto plače ali stroška delodajalca, saj se pri teh upoštevajo še davčna in prispevna pravila.
Kaj sestavlja minimalno plačo in kaj se prišteje posebej
Zakon o minimalni plači, zlasti 2. člen, določa minimum za delo v polnem delovnem času. Delodajalec lahko ta znesek doseže z osnovno plačo in doplačilom do minimalne plače. Z zakonom izključenih dodatkov in drugih delov plače pri tem ne sme uporabiti za zapolnitev razlike.
V minimalno plačo se ne vštevajo dodatki, določeni z zakoni, drugimi predpisi in kolektivnimi pogodbami. Med njimi so dodatek za delovno dobo ter dodatki za nočno, nadurno, nedeljsko in praznično delo. Izključena sta tudi del plače za delovno uspešnost ter plačilo za poslovno uspešnost, dogovorjeno s kolektivno pogodbo ali pogodbo o zaposlitvi. Če zaposlenemu pripadajo, se obračunajo poleg minimalne plače.
Prav tako vanjo ne sodijo prehrana, prevoz na delo, povračila službenih poti, regres za letni dopust, odpravnine in jubilejne nagrade. To so ločeni prejemki. Razliko med pravico do povračila in davčnimi omejitvami podrobneje pojasnjujemo v članku Povračila stroškov – pogoste napake v praksi.
Osnovna plača in doplačilo do minimalne plače
Osnovna plača je pogodbeni znesek za določeno delo, povezan z njegovo zahtevnostjo. Lahko je nižja od minimalne plače, vendar mora delodajalec spoštovati tudi morebitne višje minimume iz zavezujoče kolektivne pogodbe. Za polni mesec dela mora nato zagotoviti najmanj zakonsko minimalno plačo, izključene dodatke pa prišteti posebej. To pojasnjujeta GOV.SI in 126. do 129. člen ZDR-1.
Če bi osnovna bruto plača znašala 1.300 evrov in bi bila takšna osnovna plača glede na zavezujoče podlage dopustna, bi doplačilo do minimalne plače znašalo 181,88 evra. Morebitni dodatek za delovno dobo se prišteje zatem. Njegove višine ni dovoljeno »porabiti« za zmanjšanje tega doplačila.
Najnižja osnova za prispevke je drugačen znesek
Najnižja prispevna osnova ne določa, koliko mora zaposleni dobiti bruto. Določa najnižjo osnovo, od katere je treba obračunati prispevke. Po 144. členu ZPIZ-2 je vezana na 60 odstotkov zadnje znane povprečne letne plače, preračunane na mesec.
Za izplačila od 1. marca 2026 do 28. februarja 2027 znaša 1.521,62 evra, kot izrecno navaja FURS. Pri minimalni plači 1.481,88 evra je zato v obravnavanem primeru prispevna razlika 39,74 evra.
To ni dodatna bruto plača zaposlenega. Od razlike se obračunajo prispevki. Prispevke zavarovanca za pokojninsko in invalidsko zavarovanje, zdravstveno zavarovanje in dolgotrajno oskrbo od te razlike nosi delodajalec. Zaposlenega pa bremenita njegova prispevka za starševsko varstvo in brezposelnost. Razdelitev potrjuje FURS v podrobnem opisu Dohodek iz delovnega razmerja, točka 5.2.1.
Preverljiv primer bruto in neto minimalne plače
Primer je pripravljen za 35-letnega rezidenta Slovenije, zaposlenega pri glavnem delodajalcu za nedoločen čas in za polni delovni čas 40 ur tedensko. Delo opravlja ves september 2026, brez odsotnosti. Plača se izplača 15. oktobra 2026. V modelu ni dodatkov, bonitet, vzdrževanih družinskih članov, posebnih osebnih olajšav, izvršb ali drugih odtegljajev. Prav tako ni oprostitev prispevkov za delodajalca. Predpostavka o dodatkih služi izračunu; v dejanskem obračunu je treba vključiti vse, do katerih je delavec upravičen.
Uporabljena je mesečna splošna olajšava 462,66 evra. Povečana splošna olajšava se ne uporabi, ker bruto plača presega mesečni prag 1.480,51 evra. Davčna osnova v primeru ostane v prvem razredu mesečne lestvice, kjer se uporabi 16-odstotna stopnja. Zneski in pragovi so iz FURS-ove lestvice za leto 2026.
Obračun v breme zaposlenega
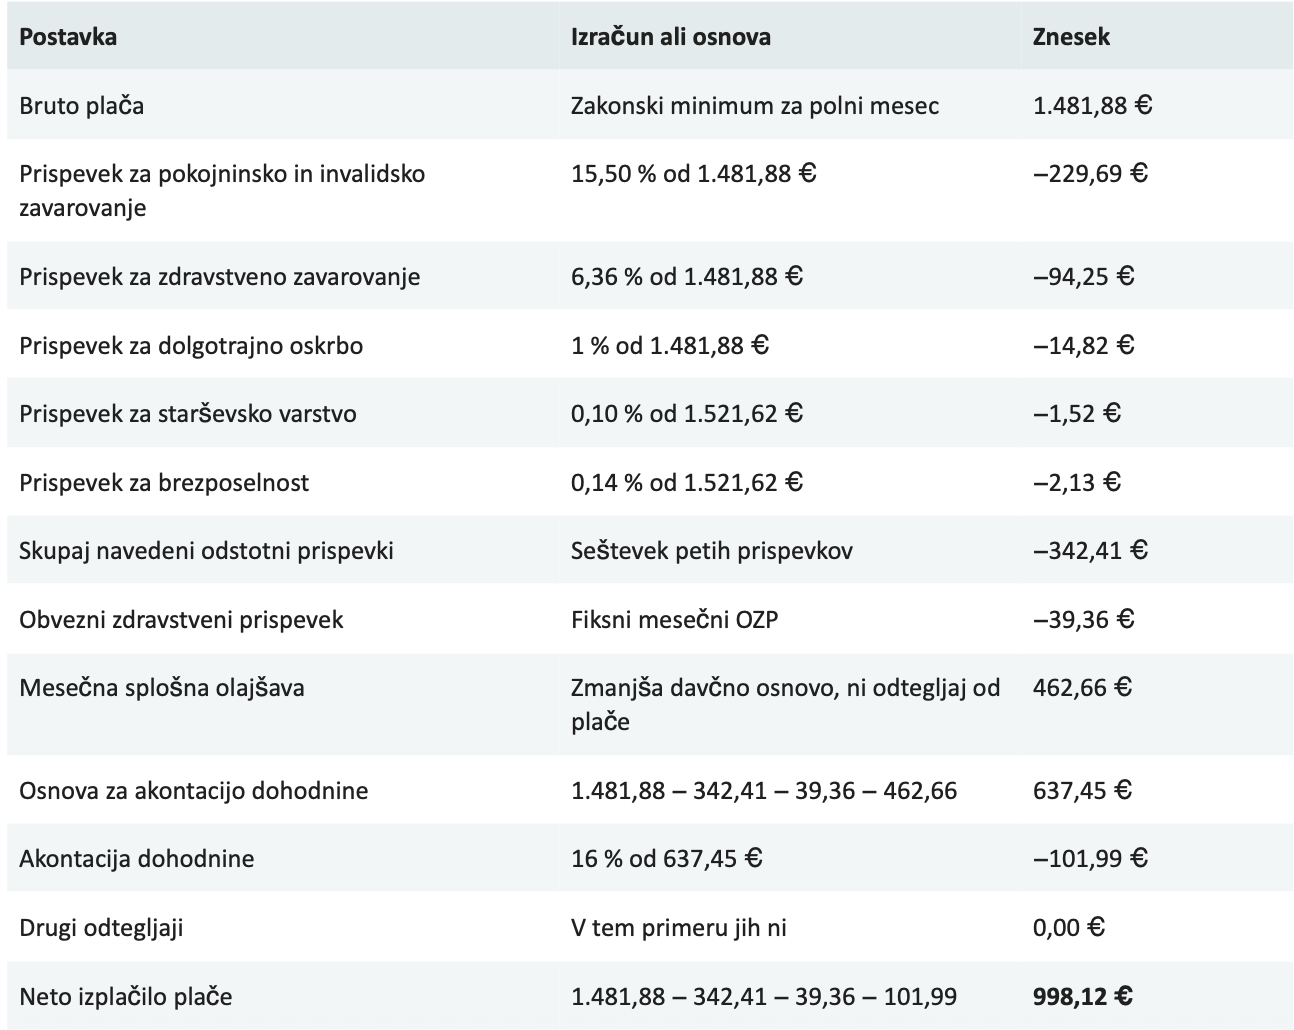
V prispevkih za starševsko varstvo in brezposelnost je že upoštevan tudi del od razlike 39,74 evra do najnižje osnove. Tega dela zaposlenemu ne odtegnemo še enkrat.
OZP za september znaša 39,36 evra. ZZZS pojasnjuje, da ta višina velja za obračunske mesece od marca 2026 do februarja 2027. OZP je prikazan ločeno od 6,36-odstotnega zdravstvenega prispevka in se v tem primeru odtegne enkrat. Oba, skupaj s prispevkom za dolgotrajno oskrbo in drugimi obveznimi prispevki zaposlenega, zmanjšujeta davčno osnovo.
Kolikšen je strošek delodajalca
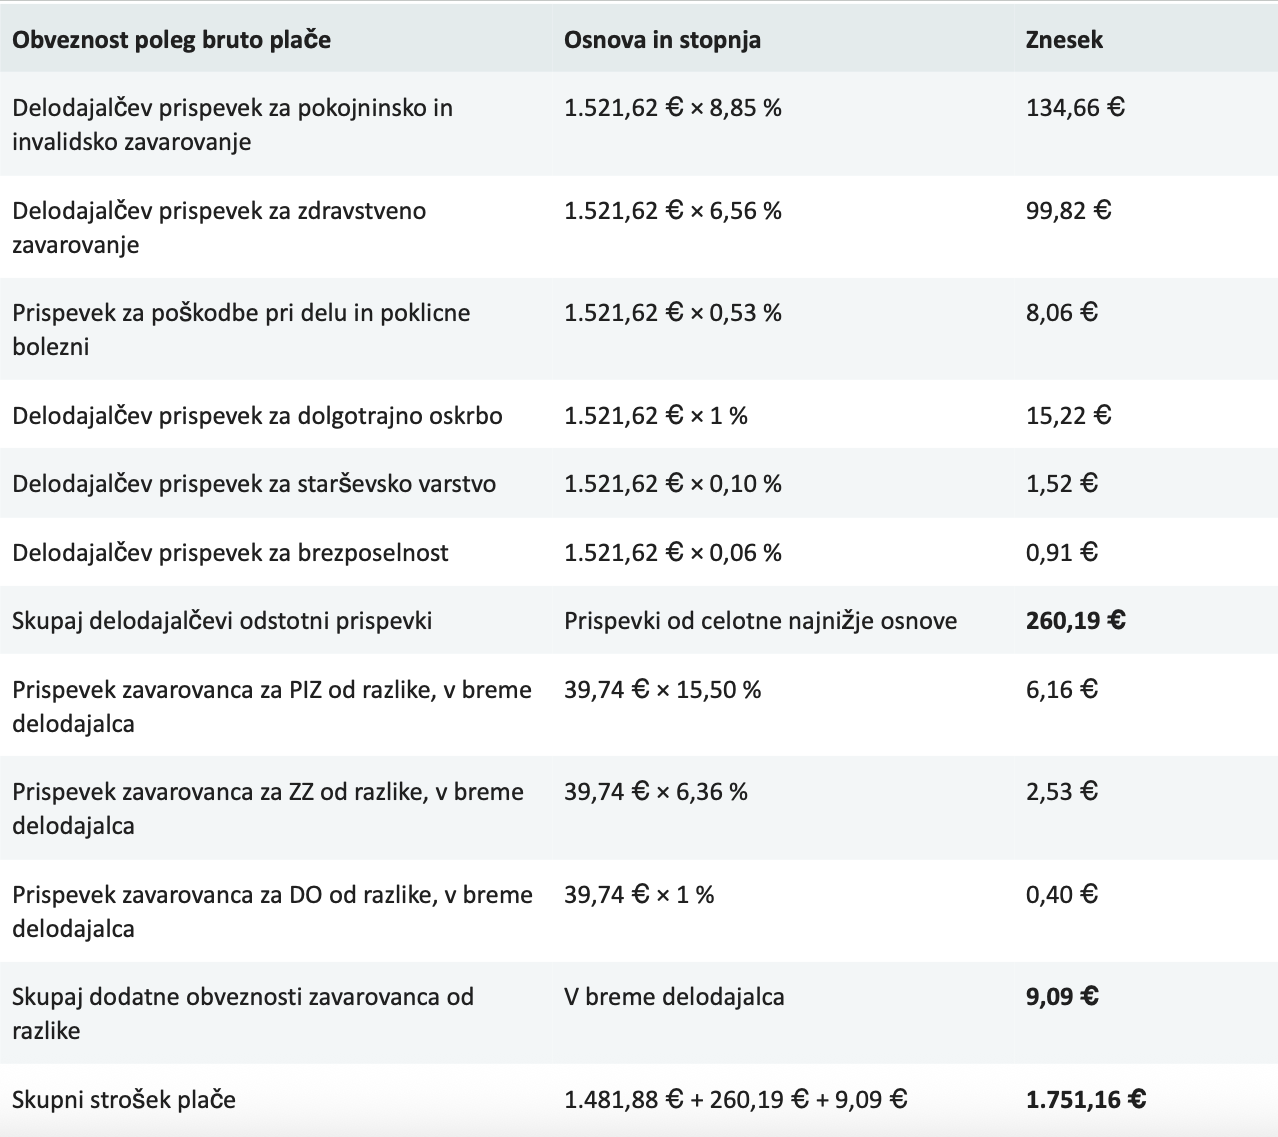
Prispevki delodajalca v višini 260,19 evra že vključujejo njihove dele od razlike do najnižje osnove. Ločeno prikazanih 9,09 evra so samo trije prispevki zavarovanca od razlike, ki jih mora dodatno nositi delodajalec. Tako iste obveznosti ne prištevamo dvakrat. Prispevki in akontacija dohodnine, odtegnjeni zaposlenemu, so že vsebovani v bruto plači.
Stopnje in razdelitev obveznosti izhajajo iz FURS-ovega opisa, točke 5.2.1, 5.4 in 5.7 ter navodil REK-O. Zakon o dolgotrajni oskrbi v 55. in 56. členu veže zavezance in osnovo na pravila zdravstvenih prispevkov.
Metoda izračuna: vsaka prikazana prispevna postavka je zaokrožena na dve decimalki po pravilu, da se tretja decimalka 5 ali več zaokroži navzgor. Prispevki zavarovanca od razlike so zaokroženi ločeno. Nato so zneski sešteti in izračunana dohodnina. Program, ki posamezne sestavine združuje pred zaokroževanjem, lahko pri skupnem strošku pokaže cent razlike.
Zakaj neto minimalna plača ni pri vseh enaka
Zakonsko je določen bruto znesek. Neto je rezultat obračuna. Nanj vplivajo olajšave, status glavnega delodajalca, zavarovalne okoliščine ter prispevki in odtegljaji. Tudi ob nespremenjenem bruto znesku se lahko spremeni: OZP je januarja in februarja 2026 znašal 37,17 evra, od marca pa 39,36 evra.
Uradno navedbo »približno 1.000 evrov neto« je zato treba razumeti kot približek. Pri konkretnem obračunu uporabljamo veljavne parametre in osebne okoliščine. Mesečna akontacija dohodnine tudi ni nujno končna letna dohodnina, saj se pri letni odmeri upoštevajo dohodki in olajšave celotnega davčnega leta.
Če je v istem nakazilu izplačana še prehrana ali prevoz, je skupno nakazilo lahko višje od neto plače. Povračili s tem ne postaneta del minimalne plače.
Minimalna plača za krajši delovni čas
Pri običajni zaposlitvi za 20 ur tedensko, kjer je polni delovni čas 40 ur, je mesečni minimum za opravljeno delo sorazmeren: 1.481,88 € × 20/40 = 740,94 € bruto. Neto prejemka ni pravilno izračunati tako, da neto plačo za polni čas preprosto prepolovimo. Davčne olajšave in fiksni OZP se ne obravnavajo na enak način kot bruto plača.
Pred uporabo sorazmerja je treba preveriti razlog krajšega delovnega časa. ZDR-1 v 67. členu pri nekaterih zavarovalnih in starševskih okoliščinah določa posebne pravice iz socialnega zavarovanja; plačilo za delo je vezano na dejansko delovno obveznost. Posebnosti veljajo tudi za žrtve nasilja v družini po 67.a členu. Pri ukrepu pred upokojitvijo po 67.b členu, ki se uporablja od 1. januarja 2026, je treba upoštevati posebno ureditev 80 odstotkov delovnega časa in 90 odstotkov prejšnje osnovne plače ter pogoje ukrepa.
Poleg tega vsak delovni teden, krajši od 40 ur, še ni zaposlitev za krajši delovni čas: zakon ali kolektivna pogodba lahko kot polni čas določi tudi krajši teden. Pri bolniški in drugih odsotnostih pa se preverijo pravila o nadomestilu plače. Ta primer obračuna velja za polni mesec opravljenega dela brez odsotnosti.
Kaj se je spremenilo glede na leto 2025
Bruto minimum se je povečal za 204,16 evra. Pri primerjavi stroškov je treba poleg njega preveriti spremembo prispevne osnove in OZP. Za izplačila januarja in februarja 2026 je najnižja osnova še znašala 1.436,95 evra; od marca znaša 1.521,62 evra. Pri plači v višini letošnjega minimuma se zato razlika do najnižje osnove pojavi šele pri izplačilih od marca.
Prispevek za dolgotrajno oskrbo v višini 1 odstotka na strani zaposlenega in 1 odstotka na strani delodajalca velja za plače za obdobja od julija 2025. V letu 2026 se uporablja celo leto. Primerjava z začetkom leta 2025 mora upoštevati tudi to spremembo.
Izračunanih 1.751,16 evra je mesečni strošek prikazane plače. Pri letnem načrtovanju je treba dodati prehrano, prevoz, morebitne dodatke, regres za letni dopust, zimski regres in druge obveznosti glede na dejansko zaposlitev. Zgolj množenje mesečnega bruto zneska ali prikazanega stroška z dvanajst ne zajame vseh letnih stroškov zaposlitve.
Minimalna plača zaposlenega tudi ni osnova za samodejni preračun prispevkov samostojnega podjetnika. Zanje veljajo posebna pravila o zavarovalni osnovi. Študentsko delo pa ima posebej določeno minimalno bruto urno postavko; ta ni enaka neto urnemu znesku zaposlenega na minimalni plači.
Pred potrditvijo plačilne liste preverite zlasti mesec dela, datum izplačila in pravilno prispevno osnovo. Če se katerikoli od teh podatkov spremeni, je treba ponovno preveriti tudi obračun.