Zneski in pravila preverjeni 25. oktobra 2026. Članek obravnava predvsem zaposlene v zasebnem sektorju.
Pri prevozu na delo velja davčna meja 0,21 EUR za polni kilometer ob izpolnjenih pogojih, pri službeni poti z lastnim vozilom pa 0,43 EUR za prevoženi kilometer. Prevoz na delo je pot med upoštevnim prebivališčem in mestom dela; službena pot je pot zaradi konkretne službene naloge. Zneska ne določata samodejno obveznosti vsakega delodajalca. Pravico do povračila je treba ugotoviti posebej, pri prevozu na delo pa upoštevati še mesečno davčno mejo 140 EUR.
Zneska 0,21 in 0,43 EUR/km se uporabljata za povračila za obdobja od julija 2022. Letnica 2026 zato označuje aktualnost preverjanja, ne novega zvišanja kilometrine. Datum uporabe določa sprememba uredbe iz Uradnega lista RS, št. 87/2022, 1.–3. člen.
Koliko povračila zaposlenemu pripada
Delodajalec mora zaposlenemu povrniti stroške prevoza na delo in z dela ter stroške službenih poti. Izhodišče je 130. člen ZDR-1. Višino in pogoje je treba ugotoviti ob upoštevanju veljavne kolektivne pogodbe dejavnosti ter drugih zavezujočih podlag in dopustnih dogovorov. Pogodba o zaposlitvi ali interni akt ne moreta odpraviti obveznih pravic zaposlenega.
Pri vsakem obračunu zato ločite tri podatke: koliko zaposlenemu pripada, koliko mu boste dejansko izplačali in kolikšen del izplačila izpolnjuje pogoje za izvzem iz davčne osnove. Razlika je pomembna tudi pri podjetju, ki povračilo določa po ceni vozovnice.
Davčna meja lahko presega pripadajoče povračilo, obvezno povračilo pa je lahko višje od davčne meje. Preseganje meje samo po sebi ne preprečuje izplačila; zahteva ustrezno davčno obravnavo. To razmejitev pojasnjuje tudi FURS v dokumentu Povračila stroškov in drugi dohodki iz delovnega razmerja, poglavje 1.2.
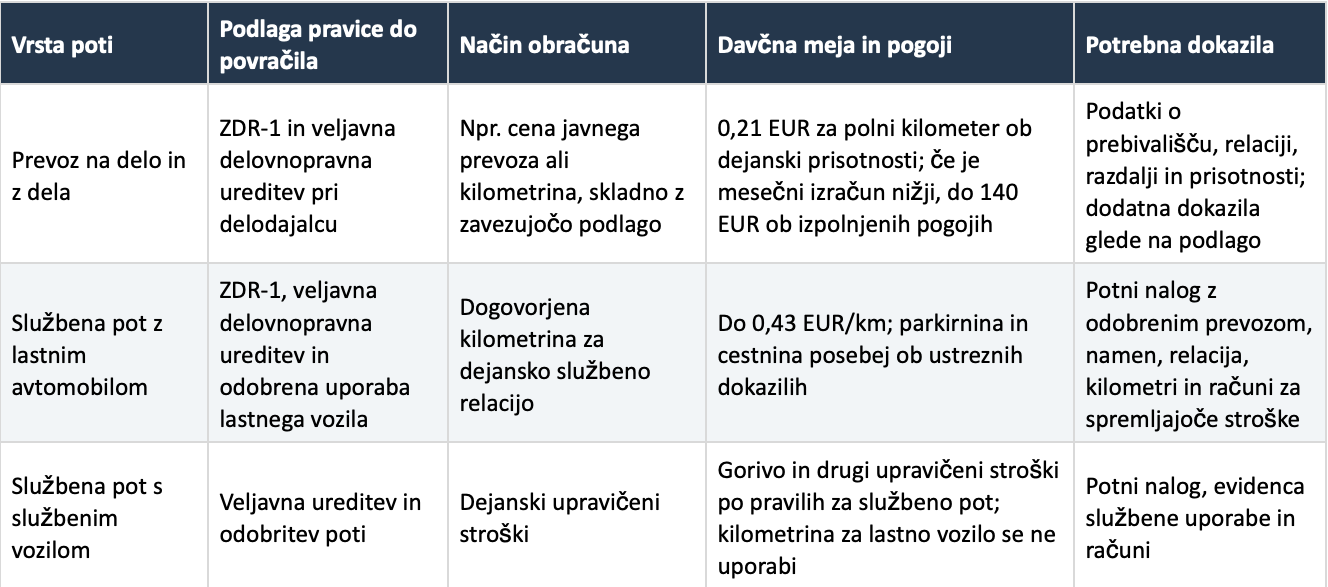
Davčne pogoje za posamezne vrste prevoza določata 3. in 5. člen uredbe. Preglednica ne nadomešča preverjanja kolektivne pogodbe za konkretnega delodajalca.
Kako deluje mesečna meja 140 EUR
Za običajen primer prevoza na delo davčni izračun temelji na polnih kilometrih upoštevne razdalje in dejanski prisotnosti. Če je v vsakem dnevu opravljen en prihod in en odhod po isti relaciji, upoštevamo obe smeri:
Razdalja v eno smer × 2 × dnevi dejanskih prihodov × 0,21 EUR/km.
Če je rezultat nižji od 140 EUR, je lahko izplačano povračilo izvzeto do 140 EUR mesečno, če je zaposleni v obravnavanem mesecu vsaj en dan prisoten na delu in je mesto dela vsaj kilometer od njegovega običajnega prebivališča. Ta mesečna davčna meja se ob izpolnjenih pogojih ne znižuje sorazmerno številu dni prisotnosti.
Izvzeti del seveda ne more presegati dejansko izplačanega povračila. Če zaposlenemu pripada in je izplačanih 21 EUR, davčna meja 140 EUR ne ustvari pravice do dodatnih 119 EUR. Če v obravnavanem mesecu ni niti enega prihoda, pogoja za uporabo te mesečne meje ni.
Pravilo določa 3. člen uredbe, uporabo mesečne meje pa podrobneje razlaga uradno pojasnilo FURS o prevozu na delo. V tem starejšem pojasnilu navedeno kilometrsko stopnjo je nadomestil znesek 0,21 EUR; pogoji za 140 EUR so potrjeni tudi v aktualnem pojasnilu FURS iz junija 2026.
Primer 1 18 km v eno smer in 20 prihodov
Obdobje: september 2026. Izplačilo: 16. oktober 2026.
Predpostavimo, da veljavna ureditev pri delodajalcu zaposlenemu za vsak dejanski prihod in odhod priznava 0,21 EUR/km ter da so s tem izpolnjene vse njegove obvezne pravice. To je predpostavka primera, ne splošna obvezna stopnja. Običajno prebivališče in mesto dela sta oddaljena 18 polnih kilometrov. Opravljenih je 20 prihodov in 20 odhodov; izjema za službeno vozilo z zagotovljenim zasebnim gorivom se ne uporablja.
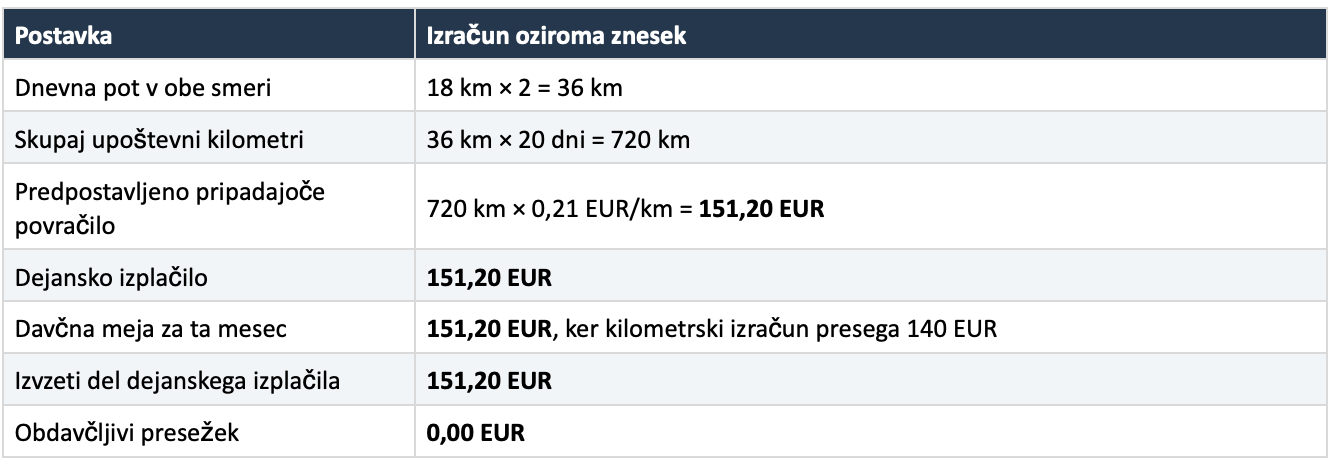
Znesek 140 EUR torej ne omeji davčno izvzetega povračila na 140 EUR, kadar je pravilno izračunana kilometrska meja višja.
Primer 2 5 km v eno smer in 10 prihodov
Obdobje: september 2026. Izplačilo: 16. oktober 2026.
Tudi tukaj predpostavimo veljavno določeno povračilo 0,21 EUR/km, ki izpolnjuje obvezne pravice zaposlenega. Opravljenih je 10 prihodov in 10 odhodov, razdalja je 5 polnih kilometrov v eno smer, preostali pogoji za mesečno mejo pa so izpolnjeni.
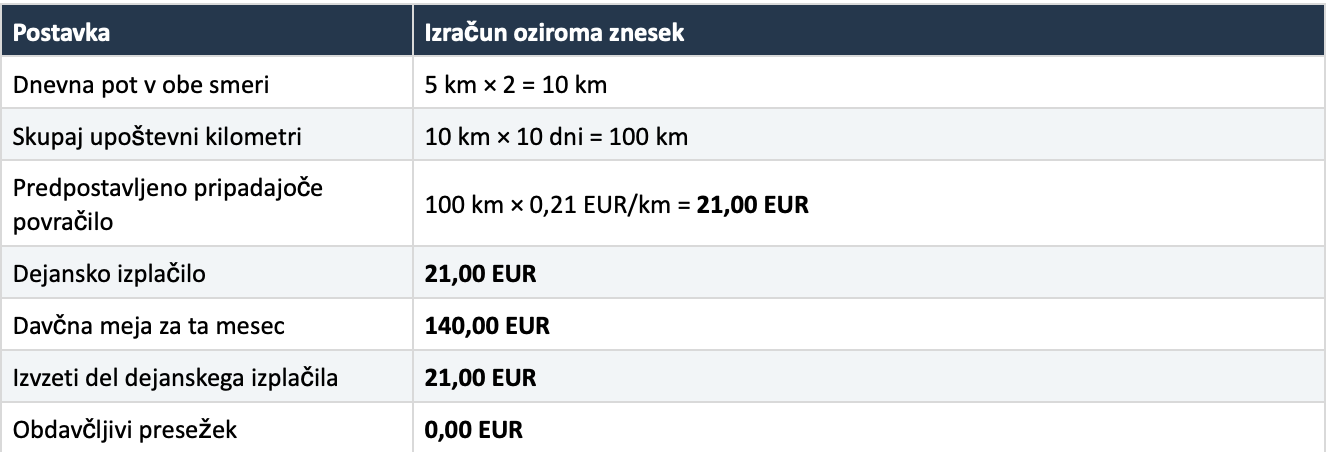
Zaposleni v tej ponazoritvi prejme 21 EUR. Meje 140 EUR zaradi desetih prihodov ne preračunamo na delež meseca, prav tako pa zaposlenemu zgolj zaradi te meje ne pripada izplačilo 140 EUR.
Različica z višjim izplačilom: če bi drugačna veljavna ureditev za iste okoliščine določala mesečno povračilo 160 EUR in bi bilo toliko tudi izplačano, bi bilo ob navedenih predpostavkah 140 EUR izvzetih, 20 EUR pa bi predstavljalo obdavčljivi presežek. Ta se vključi v obračun dohodnine in prispevkov. Znesek 20 EUR ni znesek davka; neto posledica je odvisna od konkretnega obračuna.
Dohodninsko obravnavo presežka določa 44. člen ZDoh-2, drugi odstavek, povezavo s prispevno osnovo pa 144. člen ZPIZ-2, drugi odstavek, v besedilu po 87. členu novele ZPIZ-2O.
Katero razdaljo in katere prihode upoštevate
Za davčni izračun je odločilna najkrajša običajna cestna povezava. Najhitrejša pot po avtocesti zato ni nujno upoštevna najkrajša relacija. Razdaljo ugotovite v polnih kilometrih in je ne zaokrožujte navzgor.
Davčno »običajno prebivališče« prav tako ni vedno naslov, ki ga zaposleni izbere za obračun. Izhodišče je prebivališče, najbližje mestu opravljanja dela; drugo prebivališče se lahko upošteva, če se zaposleni od tam na delo vozi vsaj štirikrat tedensko. Merila določajo tretji in četrti odstavek 3. člena uredbe.
Podjetje naj hrani izjavo zaposlenega, preverljivo relacijo in razdaljo ter evidenco prisotnosti. Zapis »20 delovnih dni« ne zadostuje, če so bili med njimi dopust, bolniška ali delo od doma. Ti dnevi ne ustvarijo poti v pisarno in se zato ne prištevajo kilometrskemu izračunu. Morebitno pravico do povračila že kupljene mesečne vozovnice preverite ločeno.
Pri deljenem delovnem času ali dodatnem prihodu zaradi potreb delodajalca zabeležite posamezne poti in preverite, kaj o dodatnem povračilu določa zavezujoča ureditev. Dveh prihodov v enem dnevu ne evidentirajte kot dva dneva prisotnosti: davčna uredba izračun veže na dan prisotnosti, pravico do dodatnih stroškov pa je treba presoditi posebej. Tak primer zahteva uskladitev delovnopravnega in davčnega obračuna.
Pogoj najmanj enega kilometra v davčni uredbi ne določa samodejno tudi meje delovnopravne upravičenosti. Pri selitvi zaposlenega preverite še tretji odstavek 130. člena ZDR-1: povečanje stroškov iz razlogov na njegovi strani ne povzroči v vseh primerih avtomatične obveznosti višjega povračila. Podrobnejša davčna razlaga prebivališča in dokazovanja je v poglavjih 1.2 in 1.2.1 pojasnila FURS.
Javni prevoz ali kilometrina
Za zasebni sektor ni enotnega pravila, po katerem bi moral vsak delodajalec vedno povrniti najcenejšo vozovnico ali vedno kilometrino. Preveriti mora ureditev, ki ga zavezuje, vključno s pogoji za uporabo javnega prevoza, lastnega vozila in organiziranega prevoza.
Davčni preizkus opravite za dejansko izplačilo tudi, kadar je povračilo vezano na vozovnico. Če povračilo po veljavni podlagi znaša 60 EUR in so izpolnjeni pogoji za mesečno mejo 140 EUR, je lahko vseh 60 EUR izvzetih, četudi bi kilometrski izračun dal nižji rezultat. Takšne primere obravnava FURS v poglavju 1.2.4.
Pri brezplačnem organiziranem prevozu najprej preverite, ali zaposlenemu po veljavni podlagi sploh pripada dodatno povračilo in za katero relacijo. Davčne meje ne uporabljajte kot samostojnega razloga za dodatno izplačilo. Več o razlikovanju pravice in davčnega obračuna preberite v članku Povračila stroškov: pogoste napake v praksi.
Kdaj gre za službeno pot
Za razvrstitev poti so pomembni pogodbeni kraj dela, dejansko delo in konkretna napotitev. Sama vožnja zunaj sedeža podjetja ne zadošča. Tudi pot od doma neposredno k stranki je treba presoditi glede na te okoliščine.
FURS posebej razlikuje zaposlenega z dvema pogodbeno določenima mestoma dela in zaposlenega, ki je na drugo lokacijo napoten zaradi službene naloge. V prvem primeru se lahko prevoz med mestoma obravnava po pravilih prevoza na delo, v drugem po pravilih službene poti. Razmejitev je opisana v poglavju 1.2.3 pojasnila FURS.
Pred uporabo zaposlenčevega avtomobila naj bo odobreno tudi prevozno sredstvo. Iz potnega naloga in spremljajoče evidence naj bodo razvidni datum, poslovni namen, relacija, vozilo in kilometri. Račune priložite za parkirnine, cestnine in druge dejanske stroške. Potni nalog mora ustrezati opravljeni poti; sama izdaja listine še ne dokazuje zatrjevanih kilometrov ali poslovnega namena.
Pri lastnem vozilu se za uporabo avtomobila obračuna kilometrina. Računa za gorivo za isto vožnjo ne prištejte še enkrat kot dodatnega davčno izvzetega povračila. Posebno povračilo goriva uredba pri službenih poteh predvideva za službeno vozilo; lastno, službeno in najeto vozilo je treba obravnavati različno. Podlaga je 5. člen uredbe, zlasti drugi do četrti odstavek.
Primer 3 službena pot 320 km parkirnina in cestnina
Pot: 9. september 2026. Obdobje obračuna: september 2026. Izplačilo: 16. oktober 2026.
Predpostavimo pravilno odobreno službeno pot z lastnim avtomobilom in veljavno določeno povračilo 0,43 EUR/km ter dejanskih upravičenih parkirnin in cestnin. Skupnih 320 km že vključuje obe smeri, zato razdalje ne podvajamo. Poslovni namen in kilometri so dokumentirani, za spremljajoče stroške sta priložena računa.
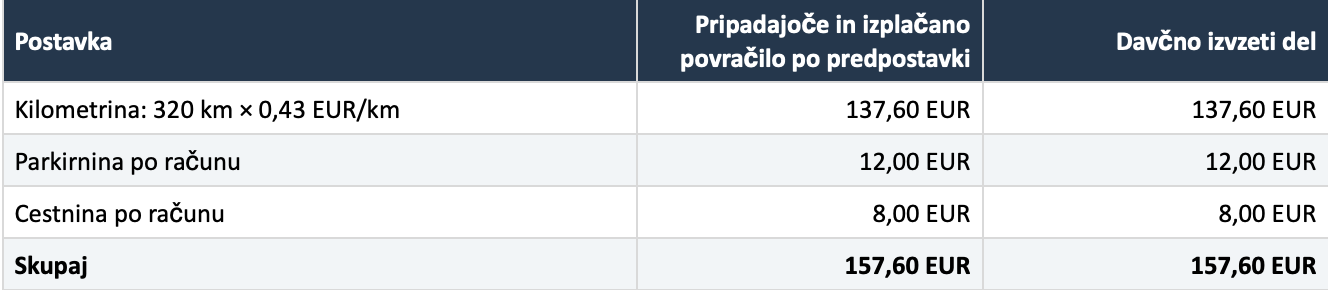
Obdavčljivi presežek znaša 0,00 EUR. Račun za gorivo ni dodatna postavka tega primera, dnevnice in morebitna prenočitev pa niso vključene. Denarne rezultate v vseh treh primerih zaokrožujemo na dve decimalni mesti; uporabljene razdalje so že izražene v celih kilometrih.
Kaj spremeni uporaba službenega avtomobila
Če ima zaposleni službeno vozilo na voljo za zasebno uporabo in mu delodajalec zagotavlja tudi gorivo za takšno uporabo, se izplačano povračilo prevoza na delo v celoti všteva v davčno osnovo. V tem položaju meja 140 EUR ni podlaga za izvzem. Izrecno pravilo vsebuje peti odstavek 3. člena uredbe.
Če gorivo za zasebne poti plačuje zaposleni, je treba položaj presoditi drugače ter ločiti poslovno in zasebno porabo. Sam podatek, da uporablja službeni avtomobil, še ne zadošča za uporabo navedene izjeme. Morebitna boniteta za zasebno uporabo vozila je ločeno vprašanje po 43. členu ZDoh-2.
Javni sektor drugačna podlaga za povračilo
Pri javnih uslužbencih je treba uporabiti kolektivno pogodbo in anekse, ki veljajo za njihovega delodajalca. Po ureditvi, ki jo ministrstvo pojasnjuje na podlagi KPND, kilometrina za prevoz na delo temelji na 10 % referenčne cene NMB-95, za odobreno uporabo lastnega avtomobila v službene namene v državi pa na 30 % te cene. Pravna podlaga sta 5. in 9. člen aneksa iz Uradnega lista RS, št. 88/2021.
Referenčna cena je mesečni uradni podatek. Za oktober 2026 znaša 1,74452 EUR/l, kot objavlja ministrstvo na GOV.SI. Pri prevozu na delo veljajo še posebni pogoji razdalje, prisotnosti, minimalnega zneska in izjeme. Zato odstotkov brez preverjanja teh pogojev ne prenesite v konkreten obračun. Prav tako izračunane pravice ne enačite z davčno mejo 0,21 oziroma 0,43 EUR/km.
Kaj pa samostojni podjetnik
Lastne poslovne poti podjetnika sodijo v presojo stroškov dejavnosti. Podjetnik naj jih loči od povračil zaposlenim, za katere veljajo pravila delovnega razmerja.
Pri ugotavljanju davčne osnove z dejanskimi odhodki je treba preveriti poslovno upravičenost in dokazila za konkretni strošek. Pri normiranih odhodkih se dejanska kilometrina ne odšteva še dodatno od že tako določene davčne osnove. Razliko med obema načinoma opisuje SPOT: Davek od dohodka iz dejavnosti.
Kaj preveriti pred izplačilom
Pred potrditvijo obračuna naj se ujemajo:
- pravna podlaga in znesek, ki zaposlenemu pripada;
- vrsta poti, upoštevna relacija in dejansko opravljeni prihodi;
- obdobje povračila, datum izplačila ter takrat uporabljiva davčna pravila;
- dokumentacija in razdelitev izplačila na izvzeti del ter morebitni obdavčljivi presežek.
Če katera od teh postavk manjka, je treba najprej dopolniti podlago obračuna. Pravilno pomnoženi kilometri sami še ne povedo, ali je izplačana prava vrsta povračila.