Preverjeno 26. oktobra 2026. Vodnik obravnava osebe z dejavnostjo s sedežem v Sloveniji in ureditev, veljavno na ta dan.
Kdaj morate pridobiti identifikacijsko številko za DDV, je odvisno od prometa in vrste poslov. Pri domačem prometu sta pomembna prag 60.000 EUR ter meja 66.000 EUR, vendar lahko obveznost nastane tudi precej prej, denimo pred prejemom določene storitve tujega izvajalca. Za prijavo je namenjen zahtevek DDV-P2 v eDavkih.
Pri tem »postati davčni zavezanec« ni isto kot identificirati se za DDV. Kdor samostojno opravlja ekonomsko dejavnost, je praviloma že davčni zavezanec po zakonu. Če izpolnjuje pogoje za malega davčnega zavezanca, pa je lahko oproščen obračunavanja DDV. Identifikacija spremeni njegove obveznosti v obsegu, zaradi katerega jo pridobi. Pravna podlaga: ZDDV-1, 5., 78. in 94. člen.
Davčna številka in številka za DDV imata različna namena
Davčna številka je osnovna identifikacijska oznaka pri davčnem organu. Slovenska identifikacijska številka za DDV je sestavljena iz predpone SI in davčne številke, vendar je ne pridobite že s samo registracijo dejavnosti. FURS jo dodeli v postopku identifikacije. ZDDV-1, 78. in 79. člen.
Za podjetnika so pomembni trije položaji. Mali davčni zavezanec uporablja oprostitev po 94. členu: pri običajnih domačih dobavah DDV ne zaračunava in nima pravice do odbitka. Pri splošni identifikaciji obračunava DDV od obdavčenih dobav, pri upravičenih nabavah pa ga lahko odbija. Pri identifikaciji z omejenim obsegom, pogovorno »atipični«, ostane domača oprostitev, številko pa uporablja za določene čezmejne transakcije. Sama predpona SI zato ne dokazuje, da ima imetnik vse pravice iz splošne ureditve. ZDDV-1, 63., 78. in 94(8); FURS, oznaka P v seznamih zavezancev.
Tudi normiranec je lahko identificiran za DDV. Normirani odhodki so način ugotavljanja dohodninske osnove, DDV pa ločen sistem. Pri DDV preverite njegove lastne pragove in transakcije, ne zgolj pogojev za normiranost. ZDDV-1, 5. in 94. člen; FURS, Davki za začetnike, poglavje 10.
Oznaka s pripono -EX je spet nekaj drugega. Namenjena je uporabi čezmejne oprostitve za male zavezance v državah članicah EU. Za slovenskega uporabnika ima obliko SI, davčna številka in -EX. Ni nadomestilo za splošno identifikacijo za DDV. ZDDV-1, 94.b in 94.c, zlasti 94.c(5).
Kdaj sta pomembna pragova 60.000 in 66.000 EUR
Pri osebi s sedežem v Sloveniji se spremlja letni promet na ozemlju Slovenije v preteklem in tekočem koledarskem letu. Ne uporablja se več starega pravila 50.000 EUR v zadnjih 12 mesecih. Sedanja ureditev se uporablja od 1. januarja 2025. ZDDV-1, 94. in 94.a člen; novela ZDDV-1O, 50. člen.
Če v preteklem letu niste presegli 60.000 EUR, lahko v tekočem letu uporabljate oprostitev. Ko v tekočem letu presežete 60.000 EUR, vendar ne presežete 66.000 EUR, jo lahko obdržite do konca tega leta. Od 1. januarja naslednjega leta morate biti identificirani po splošni ureditvi. Zahtevek oddate pravočasno, najpozneje decembra, če je to razlog za vključitev. Znesek 66.000 EUR torej ni nov splošni prag, ki bi ga lahko uporabljali vsako leto neodvisno od prejšnjega. ZDDV-1, 94(1) in (3); pravilnik, 130(2)–(3); uradna navodila za DDV-P2.
Če v tekočem letu presežete tudi 66.000 EUR, oprostitev preneha že med letom. DDV obračunate od celotne transakcije, s katero mejo presežete, ne samo od dela nad 66.000 EUR. Zahtevek je treba predložiti najpozneje v mesecu, v katerem je verjetno preseganje; poslovanje načrtujte tako, da datum identifikacije in obračun uredite pred zadevno dobavo. Čakanje na odločitev ne ustvarja dodatne oprostitve. ZDDV-1, 94(3); pravilnik, 130(2)–(4); FURS, pojasnilo o identifikaciji.
Če je bil promet že v preteklem letu višji od 60.000 EUR, letošnjega začetka obdavčevanja ne odlagate do novega preseganja. Pogoj za oprostitev ni izpolnjen že 1. januarja.
Kaj se šteje v letni promet
Izhodišče je vrednost zakonsko določenih dobav blaga in storitev brez DDV, katerih kraj je v Sloveniji. Vključene so običajne obdavčene dobave oziroma dobave, ki bi bile obdavčene brez oprostitve za male zavezance. Zakon vključuje tudi določene oproščene transakcije, med drugim izvoz in dobave blaga v EU, ter nepremičninske, določene finančne in zavarovalne transakcije, če niso postranske. Posebej se vštevajo tudi določeni prenosi lastnega poslovnega blaga. ZDDV-1, 94.a(1), (3) in (5).
Odtujitev osnovnih sredstev se v ta promet ne všteva. To ni enako redni prodaji trgovskega blaga iz zaloge. Splošna B2B storitev, katere kraj obdavčitve je pri naročniku v tujini, praviloma ni promet na ozemlju Slovenije za ta prag, lahko pa povzroči drug razlog za identifikacijo. Pri fizični osebi se upošteva promet vseh njenih neodvisnih ekonomskih dejavnosti, ne le izbranega dela poslovanja. ZDDV-1, 25(1) ter 94.a(4) in (6); FURS, SME ureditev, poglavje o letnem prometu.
Zato seštevek vseh prihodkov, izdanih računov ali prilivov na račun ni dovolj. Preveriti je treba opravljene dobave, njihov kraj, vrsto in čas. Nabava, prejeto posojilo ali polog lastnega denarja sami po sebi niso prodajni promet. Prav tako datum plačila ni splošno merilo za vključitev dobave v prag. Pri predplačilih in prehodu med ureditvama je potrebna posebna presoja. ZDDV-1, 94.a; pravilnik, 161. člen.
Identifikacija je lahko obvezna tudi pod domačim pragom
Poslovanje s tujino ni en sam razlog za vključitev. Najprej ločite blago od storitev, pri storitvah pa prejemanje od opravljanja. Nato preverite državo, status strank, kraj obdavčitve in morebitno oprostitev.
Pridobitve blaga iz drugih držav EU
Za malega zavezanca brez pravice do odbitka je pri običajnih pridobitvah blaga iz EU pomemben prag 10.000 EUR brez tujega DDV. Izjema od obdavčitve pridobitev velja, če skupna vrednost ne presega tega zneska v tekočem letu in ga ni presegla v preteklem letu. Če je verjetno preseganje, mora pridobiti številko že za zadevni mesec in urediti obdavčitev tudi pridobitve, s katero prag preseže. Posebnosti veljajo med drugim za nova prevozna sredstva, trošarinsko blago in določene posebne ureditve. ZDDV-1, 4(1)–(3), 78(3); pravilnik, 130(6).
Ta prag ni isti institut kot 10.000 EUR pri določenih prodajah blaga na daljavo in elektronskih oziroma drugih posebej določenih storitvah potrošnikom v EU. Enak znesek ne pomeni enakih poslov ali posledic. ZDDV-1, 30.f člen.
Prejete storitve tujega izvajalca
Če slovenski podjetnik prejme poslovno storitev po splošnem pravilu B2B iz prvega odstavka 25. člena ZDDV-1, je njen kraj praviloma v Sloveniji. Kadar jo opravi tuji izvajalec in je plačnik DDV slovenski prejemnik, mora ta pravočasno urediti identifikacijo pred prvo takšno storitvijo, tudi pri majhnem znesku. To se lahko nanaša na izvajalca iz EU ali tretje države, denimo na poslovno oglaševanje oziroma določene programske storitve. Ne velja samo za dobavitelje iz EU. ZDDV-1, 25(1), 76(1)3 in 78(4); FURS, identifikacija.
Pri tem obstajajo izjeme. Če izvajalec iz druge države članice za zadevno dobavo v Sloveniji veljavno uporablja čezmejno SME oprostitev, zgolj ta storitev ne povzroči enake obveznosti samoobdavčitve in identifikacije. Pomembna je dovoljena oprostitev v Sloveniji, ne samo oznaka »mali podjetnik« na tujem računu. Prav tako se za vse storitve kraj ne določa po splošnem B2B pravilu; posebna pravila veljajo na primer pri nepremičninah. ZDDV-1, 25., 27. in 94. člen; FURS, Davčni zavezanci in identifikacija za namene DDV, pojasnila o prejetih storitvah.
Opravljene storitve naročniku v drugi članici
Če mali slovenski zavezanec opravi splošno B2B storitev naročniku v drugi članici EU in je tam plačnik DDV prejemnik po 196. členu Direktive o DDV, mora identifikacijo urediti pred takšno storitvijo. Na računu praviloma ne zaračuna slovenskega DDV, ampak navede obrnjeno davčno obveznost; nastane lahko obveznost RP-O. Pred tem preveri naročnikov status in identifikacijo, praviloma tudi prek uradnega sistema VIES. VIES sam ne dokazuje vseh pravic do odbitka ali obsega slovenske identifikacije. ZDDV-1, 25(1), 78(4), 82. in 90. člen.
Če slovenski izvajalec za zadevno storitev v državi naročnika uporablja odobreno čezmejno SME oprostitev, je treba uporabiti pravila te oprostitve. Prodaja potrošniku, posebna storitev ali naročnik iz tretje države zahteva drugo presojo; pravila o obvezni identifikaciji zaradi opravljanja navedenih storitev v EU ni dopustno avtomatično prenesti na vsak posel s tujino. FURS, SME ureditev in identifikacija za DDV.
Kaj pomeni omejena oziroma atipična identifikacija
Pri obrnjeni davčni obveznosti DDV ne obračuna dobavitelj, ampak ga po pravilih države obdavčitve obračuna prejemnik. Mali slovenski zavezanec tako pri relevantni tuji storitvi sam obračuna slovenski DDV. Ker uporablja oprostitev za male zavezance, ga ne more hkrati odbiti. Enako je treba ločiti obdavčitev relevantnih pridobitev blaga iz EU od njegovih domačih prodaj.
Pri običajnih domačih dobavah še naprej uporablja oprostitev po 94. členu, dokler zanjo izpolnjuje pogoje in ni prešel v splošno ureditev. Trditev, da atipični zavezanec DDV sploh ne obračunava, je zato napačna. Njegov obseg je v seznamih FURS označen s P; odločilni so razlog identifikacije, odločitev FURS in pravila konkretne transakcije. ZDDV-1, 76., 78. in 94(8); pojasnilo FURS ob seznamih.
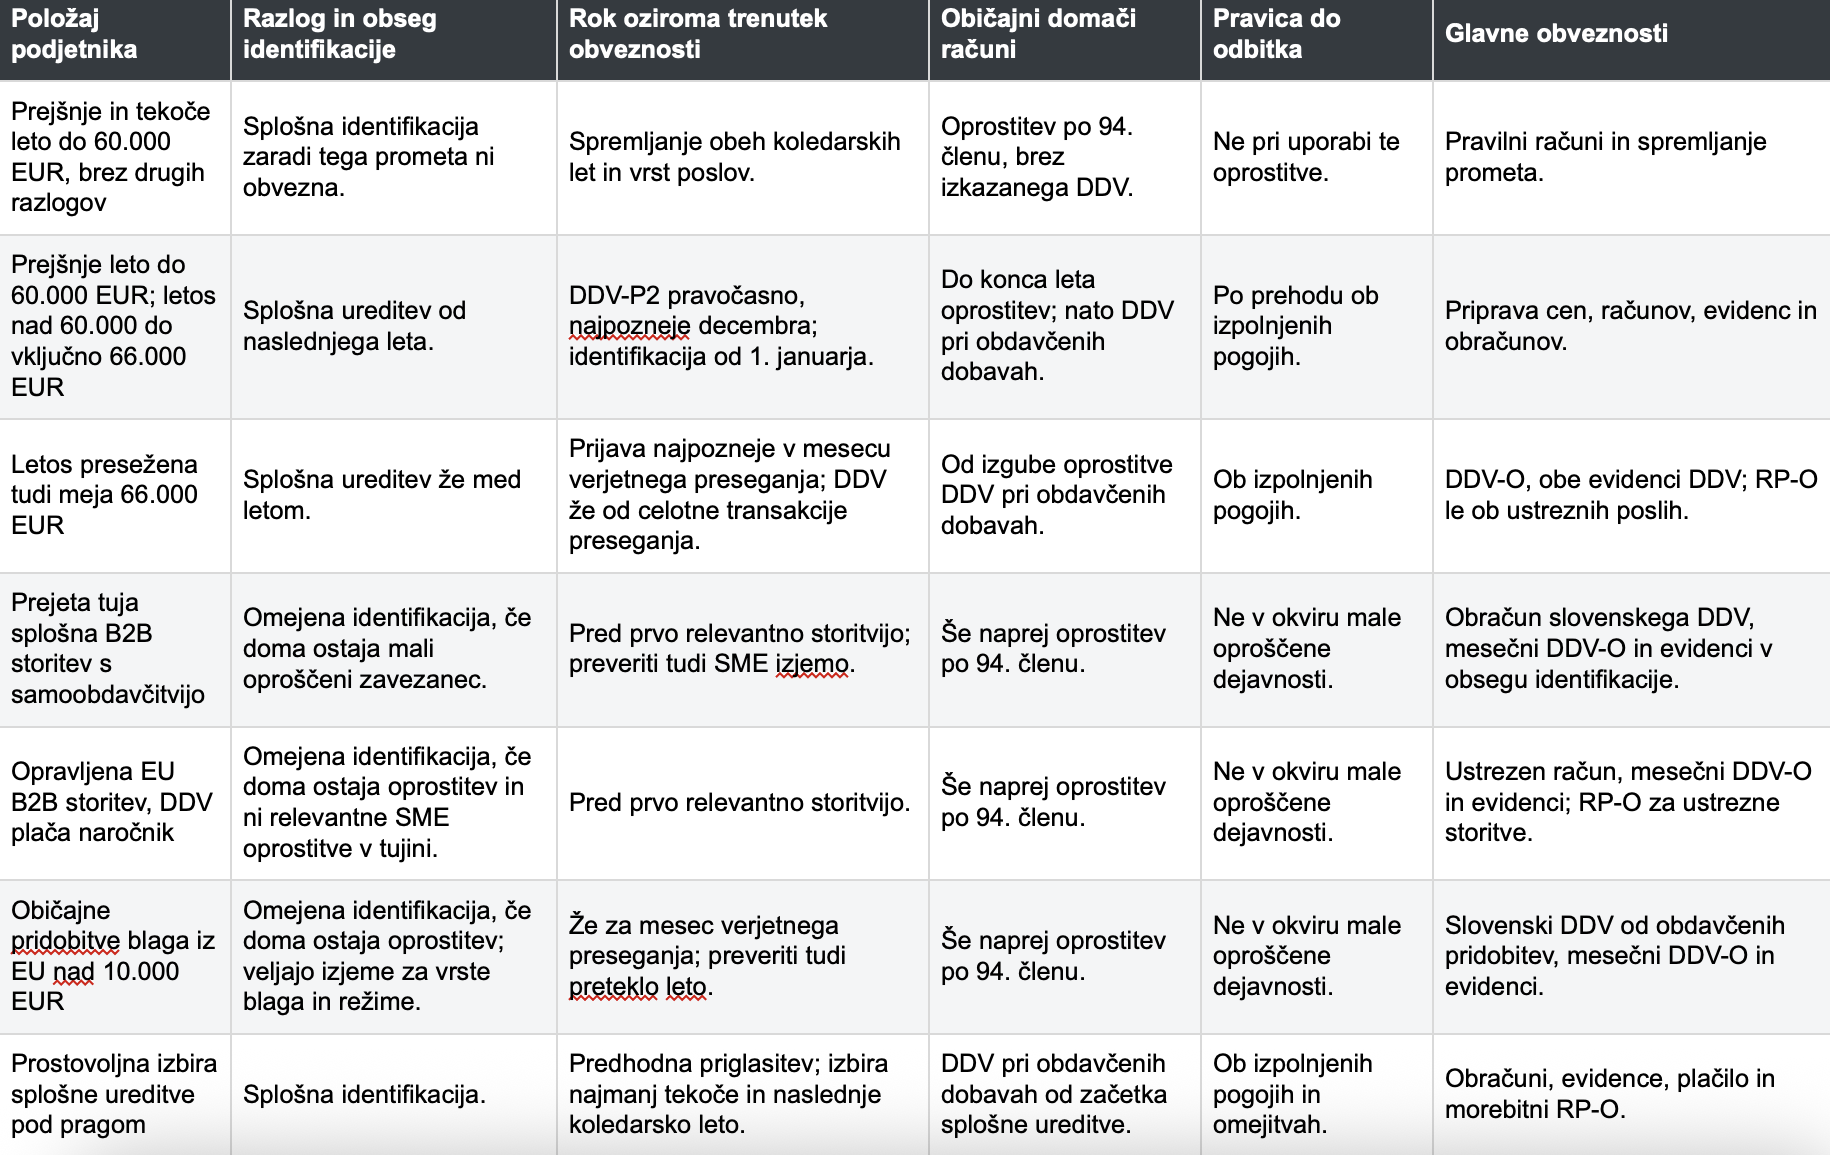
Podlage naslednje preglednice: ZDDV-1, 4., 63., 76., 78., 88.–94. člen ter pravilnik, 130., 141. in 156. člen. Tabela ne enači oprostitve s stopnjo DDV 0 %.
Pregled najpogostejših položajev
Pregled velja za običajno podjetje s sedežem v Sloveniji. Posamezna oproščena dejavnost, posebno blago ali posebna ureditev lahko zahtevajo drugačno obravnavo.
Kdaj razmisliti o prostovoljnem vstopu v DDV
Pod pragom se lahko odločite za splošno ureditev, vendar morate izbiro vnaprej priglasiti in jo uporabljati najmanj v tekočem in naslednjem koledarskem letu. To ni več splošna petletna obveznost in tudi ne pomeni nujno 24 mesecev. Če izbira začne veljati septembra 2026, po pravilih na dan preverjanja zajame najmanj preostanek leta 2026 in leto 2027. Morebitno poznejše prenehanje se presoja posebej. ZDDV-1, 94(9).
Od tega je treba ločiti prostovoljno izbiro obdavčitve pridobitev blaga iz EU pod pragom 10.000 EUR: ta zavezuje najmanj dve koledarski leti, od prvega dne meseca po mesecu prijave. Sama po sebi ne pomeni, da se domače dobave vključijo v splošno ureditev. ZDDV-1, 4(4).
Pri poslovanju s podjetji s polno pravico do odbitka je mogoče primerjati enako neto prodajno ceno: kupec praviloma odbije pravilno zaračunani DDV. Pri potrošniku pa je običajno odločilna končna cena. Če je ne morete zvišati, DDV zmanjšuje del prejetega zneska, ki ostane vaš prihodek. Odbitek pri nabavah lahko to deloma ali v celoti izravna, odvisno od sestave poslovanja.
Pred odločitvijo preverite upravičene nabave in investicije, delež oproščenih dejavnosti, cene, denarni tok ter stroške evidenc in obračunov. Investicija ni nujno takojšnji poslovni strošek. Tudi denar, prejet od kupca skupaj z DDV, ni v celoti vaš prihodek.
Vstopni in izstopni DDV ter omejitve odbitka
Vstopni DDV je DDV na vaših nabavah. Izstopni DDV je DDV, ki ga obračunate od svojih dobav. DDV, ki je na dobaviteljevem računu njegov izstopni DDV, je z vaše strani vstopni DDV. Odbitek pomeni, da upravičeni vstopni DDV upoštevate pri svojem obračunu; ne pomeni popusta dobavitelja.
Pravica do odbitka zahteva povezavo nabave s transakcijami, za katere zakon dovoljuje odbitek, ustrezno dokumentacijo in izpolnitev drugih pogojev. Obstajajo zakonske omejitve ter posebnosti pri mešani poslovni in zasebni rabi ali oproščenih dejavnostih. Identifikacija zato ne omogoči odbitka DDV od vseh nabav. ZDDV-1, 63., 65.–67. člen.
Nabave pred identifikacijo se presojajo posebej. Pri osnovnih sredstvih lahko pride v poštev sorazmeren popravek za preostalo obdobje popravka; to ni avtomatično vračilo vsega zgodovinskega DDV. Zaloge, osnovna sredstva in že porabljene storitve zahtevajo ločeno presojo. ZDDV-1, 63., 67.–69. člen; pravilnik, 111(13).
Kako oddati zahtevek za identifikacijo
Praktično zaporedje za domačega zavezanca je naslednje:
- Ugotovite razlog in potreben obseg identifikacije: domači promet, pridobitve blaga, prejete ali opravljene storitve oziroma prostovoljna splošna vključitev.
- Določite potreben datum in predvidene transakcije. Vloga, datum identifikacije in nastanek obveznosti obračuna so različni dogodki.
- Pripravite DDV-P2 s podatki o dejavnosti, prometu in razlogu prijave. Zberite dokazila o dejanski oziroma načrtovani dejavnosti, na primer pogodbe, naročila, poslovni načrt ali dokumentacijo o nabavah.
- Zahtevek elektronsko oddajte prek eDavkov oziroma ga za ustrezni postopek uredite prek SPOT. Spremljajte elektronsko vročanje in pravočasno odgovorite na zahtevo FURS za dodatna dokazila.
- Preverite odločitev, datum začetka in obseg identifikacije ter prilagodite račune, programsko opremo in evidence.
Uradni postopek in dostop do DDV-P2 ter SPOT o DDV sta primernejša za aktualen dostop kot stari posnetki zaslona. Pravna podlaga sta 78. člen ZDDV-1 in 129.–130. člen pravilnika.
FURS lahko zahteva dokazila in preverja, ali boste opravljali ekonomsko dejavnost. Identifikacija ni avtomatična posledica oddane vloge. Pravilnik določa izdajo številke najpozneje do zadnjega dne naslednjega meseca po vložitvi, vendar ta rok ne dovoljuje, da bi prepozno prijavili že pričakovano obveznost. Za tujega zavezanca velja drug postopek in obrazec DDV-P3. Pravilnik, 129(1), (4) ter 130(4).
Katere obveznosti sledijo identifikaciji
Pri splošni ureditvi od ustreznega datuma izdajate račune z DDV za obdavčene dobave; oproščene transakcije in obrnjena obveznost se obravnavajo po svojih pravilih. Pri omejeni identifikaciji navadne domače dobave ostanejo v oprostitvi, če zanjo še izpolnjujete pogoje. Zato naj programska nastavitev izhaja iz obsega identifikacije, ne zgolj iz dodane predpone SI. ZDDV-1, 81.–83. in 94. člen; pravilnik, 141. člen.
Obračun in rekapitulacijsko poročilo nimata enakega namena
Prvih 12 mesecev po pridobitvi številke je davčno obdobje koledarski mesec. Poznejše četrtletno obdobje je vezano na pogoje, med drugim promet do vključno 210.000 EUR v preteklem letu in odsotnost obveznosti RP-O. Pri omejeni identifikaciji za opisane pridobitve in storitve pravilnik določa mesečno obdobje. Prehod po enem letu zato ni avtomatičen. ZDDV-1, 89. člen; pravilnik, 156(3)–(5).
DDV-O se praviloma predloži do zadnjega delovnega dne naslednjega meseca, tudi če je obračun prazen. Če morate za obdobje predložiti RP-O, je rok za DDV-O do 20. dne naslednjega meseca; rok plačila DDV pri tem ostane zadnji delovni dan naslednjega meseca. Za posebna končna obdobja veljajo posebni roki. ZDDV-1, 77., 88. in 88.a člen.
Rekapitulacijsko poročilo RP-O zajema zakonsko določene dobave blaga in storitev v EU ter njihove popravke. Pri običajni opravljeni B2B storitvi je pomembno, da DDV v drugi članici plača prejemnik po predpisanem pravilu. Ne oddaja se zato, ker ste prejeli tuji račun, ali za vsak račun kupcu v EU brez slovenskega DDV. Predloži se za relevantni mesec do 20. dne naslednjega meseca. ZDDV-1, 90. in 92. člen.
Elektronski evidenci DDV veljata tudi za omejeni obseg
Za davčna obdobja od 1. julija 2025 se elektronsko predlagata evidenca obračunanega DDV in evidenca odbitka DDV, v roku za DDV-O. Obveznost zajema tudi omejeno identificirane zavezance, vendar pri njih le transakcije v obsegu te identifikacije. Običajne domače dobave v okviru oprostitve za male zavezance se zaradi same številke SI ne vključijo v ti evidenci. Predložiti je treba obe evidenci, tudi prazni, če za obdobje ni transakcij za vpis. ZDDV-1, 85(6) in 85.b; FURS, pojasnilo o evidencah, poglavji 1.1.1 in 1.2.2.
Preverite uspešnost oddaje: tehnično zavrnjeni evidenci se od 1. januarja 2026 po izrecnem pravilu štejeta za nepredloženi. Predizpolnjeni DDV-O je mogoč pod zakonskimi pogoji, med drugim pri predložitvi evidenc najmanj tri delovne dni pred rokom. Odgovornost za pravilnost ostane pri zavezancu. Če predizpolnjenega obračuna do roka ni, mora poskrbeti za svojo predložitev. Pravilnik, 150.b(3); ZDDV-1, 88.d; FURS, obvestilo o predložitvi evidenc.
Čezmejna SME oprostitev in OSS sta ločeni ureditvi
Slovenski mali zavezanec lahko ob izpolnjenih pogojih uporablja oprostitev v drugih članicah EU. Med pogoji sta letni promet v Uniji največ 100.000 EUR v tekočem in preteklem letu ter izpolnjevanje pogojev države oprostitve. Pred začetkom uporabe je potreben predpisani postopek prek FURS in potrditev za zadevno državo; sama nizka vrednost prodaje ne zadostuje. Sledijo posebne obveznosti poročanja, med drugim četrtletna poročila. ZDDV-1, 94.b–94.e; uradni evropski portal SME.
OSS je drugačen mehanizem: omogoča prijavo in plačilo DDV za določene čezmejne prodaje potrošnikom prek ene države članice. Ne pomeni oprostitve in ni splošno obvezen samo zato, ker poslujete s potrošnikom v EU. Pred njegovo uporabo morate najprej ugotoviti kraj obdavčitve in primerno ureditev. ZDDV-1, 30.f člen in posebne ureditve v XII. poglavju.
Štirje primeri identifikacije in njenega učinka
Vsi primeri so hipotetični. Predpostavljajo običajno dejavnost s sedežem v Sloveniji, brez posebnih oprostitev ali povezanih oseb, ki bi zaradi izogibanja DDV zahtevale seštevanje prometa. Pri obdavčenih transakcijah se uporablja splošna stopnja 22 % iz 41(1) ZDDV-1. Zneski so v EUR in zaokroženi na dve decimalki; pri prikazanih računih se DDV zaokroži na cent. To niso univerzalne tarife ali izračuni dohodnine.
Primer 1 Presežen osnovni prag
Podjetnica je imela leta 2024 45.000 EUR upoštevnega domačega prometa, leta 2025 pa skupaj 62.000 EUR. V letu 2025 nikoli ne preseže 66.000 EUR. Nima drugih razlogov za identifikacijo in se ni prostovoljno vključila.
Do 31. decembra 2025 lahko uporablja oprostitev za male zavezance. DDV-P2 mora pravočasno oddati, najpozneje decembra 2025, da je identificirana od 1. januarja 2026. Od tega datuma obračunava DDV od obdavčenih dobav. Ne čaka, da bi tudi v letu 2026 dosegla 60.000 ali 66.000 EUR. Za oproščene račune iz leta 2025 DDV ne doda samo zato, ker je naslednje leto vključena. ZDDV-1, 94(1) in (3); pravilnik, 130(2)–(3).
Primer 2 Presežena višja meja med letom
Podjetje je leta 2025 doseglo 40.000 EUR upoštevnega domačega prometa. Do 31. avgusta 2026 ga ima 65.000 EUR. Dne 15. septembra 2026 opravi običajno domačo svetovalno storitev za dogovorjenih 2.000 EUR brez morebitnega DDV. Predpostavljamo pravočasno vlogo 20. avgusta in odločitev FURS z začetkom splošne identifikacije 15. septembra.
Ker je s to storitvijo presežena meja, se obdavči celotna transakcija:
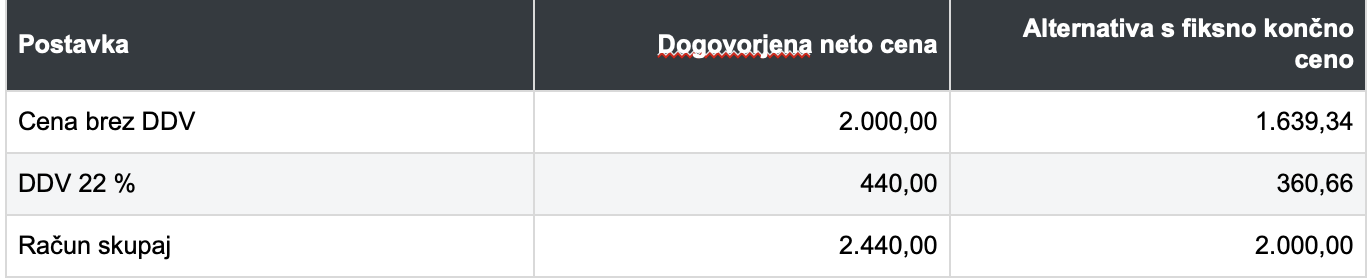
Pri dogovorjeni neto ceni je izračun 2.000 × 22 % = 440 EUR. V drugem je ločeno pogodbeno izhodišče: končne cene 2.000 EUR podjetje ne more zvišati. Osnovo zato izračuna kot 2.000 ÷ 1,22 = 1.639,34 EUR, DDV pa kot razliko do končne cene, 360,66 EUR. Tudi v tej alternativi skupni promet brez DDV preseže 66.000 EUR. DDV se nikoli ne izračuna samo od presežka nad mejo. Možnost dodatnega zaračunavanja je odvisna tudi od dogovorjene cene. ZDDV-1, 41(1) in 94(3); FURS, pojasnila o prehodu.
Primer 3 Prejeta tuja oglaševalska storitev
Slovenski mali zavezanec je imel leta 2025 15.000 EUR upoštevnega domačega prometa, do septembra 2026 pa 20.000 EUR. Dne 15. septembra prejme poslovno oglaševalsko storitev irskega podjetja za 200 EUR neto. Irski izvajalec nima sodelujoče poslovne enote v Sloveniji in tu ne uporablja čezmejne SME oprostitve. Gre za splošno B2B storitev, ne za posebno izjemo glede kraja obdavčitve. Slovenski prejemnik je pravočasno uredil omejeno identifikacijo z začetkom 1. septembra 2026.
Dobavitelju plača 200 EUR; sam obračuna 44 EUR slovenskega DDV (200 × 22 %). Tega DDV zaradi domače male oproščene dejavnosti ne odbije. Njegova skupna obremenitev za storitev je tako 244 EUR: 200 dobavitelju in 44 davčnemu organu. Dobaviteljev račun zato ni račun za 244 EUR.
Ob predpostavki, da ni drugih relevantnih poslov, v septembrskem DDV-O izkaže 44 EUR za plačilo in ustrezno transakcijo v obeh evidencah. Rok za ta obračun, evidenci in plačilo je 30. oktober 2026, zadnji delovni dan naslednjega meseca. Na dan priprave članka je to še prihodnji korak hipotetičnega primera. Zaradi same prejete storitve RP-O ne odda. Domače običajne račune še naprej izdaja z oprostitvijo po 94. členu, brez izkazanega DDV. ZDDV-1, 25(1), 41(1), 76(1)3, 78(4), 88. in 94(8); FURS, vprašanja o evidencah, 1.32 in 1.34.
Primer 4 Prostovoljni vstop pri prodaji potrošniku ali podjetju
Podjetnik v dveh ločenih primerjavah izbira med oprostitvijo in prostovoljno splošno identifikacijo od 1. septembra 2026. Dne 10. septembra kupi običajno trgovsko blago za 60 EUR neto in 13,20 EUR DDV, skupaj 73,20 EUR. Blago v celoti proda 21. septembra. Pri splošni ureditvi ima pravilen račun in polno pravico do odbitka; drugih omejitev ni. Nabava je po začetku identifikacije. Ker je blago prodano, njegovo nabavno vrednost v tej poenostavljeni primerjavi obravnavamo kot strošek prodanega blaga.
Prva primerjava predpostavlja nespremenjeno končno ceno 122 EUR za potrošnika. Druga predpostavlja nespremenjeno neto prodajno ceno 100 EUR za poslovnega kupca, ki ima polno pravico do odbitka. To nista isti cenovni izhodišči.
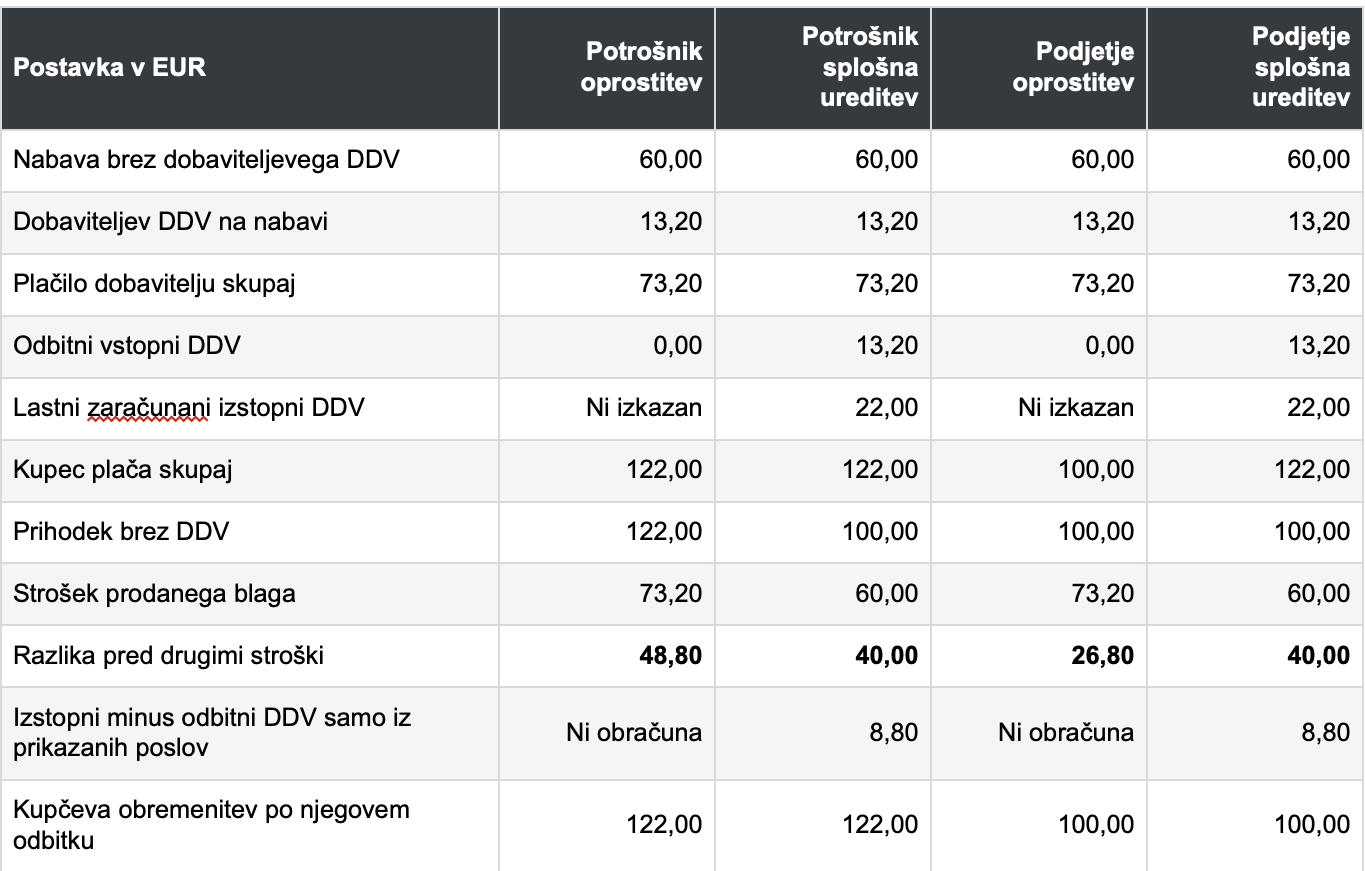
Pri fiksni potrošniški ceni se prihodek po vključitvi zmanjša na 122 ÷ 1,22 = 100 EUR, vstopni DDV pa se ob predpostavljenih pogojih odbije. Pri fiksni neto ceni podjetju ostane prihodek 100 EUR, nabava ga po odbitku obremeni za 60 EUR, kupec pa odbije 22 EUR. Oprostitev ni stopnja 0 %: pri njej DDV na prodajnem računu sploh ni izkazan.
Prikazane razlike niso čisti dobiček. Ne vključujejo dela, računovodstva, drugih nabav, financiranja ali davkov od dohodka. Tudi 8,80 EUR ni nujno celotna mesečna obveznost, temveč razlika DDV samo iz prikazane nabave in prodaje. Izbira splošne ureditve bi po pravilih, preverjenih 26. oktobra 2026, zavezovala za leti 2026 in 2027; pred morebitnim prihodnjim izstopom je treba znova preveriti takrat veljavno pravo in pogoje. ZDDV-1, 41(1), 63., 67. in 94(8)–(9).
Kaj storiti ob prepozni identifikaciji ali želji po izstopu
Če ugotovite zamudo, najprej določite dejanski datum izgube oprostitve oziroma prvo transakcijo, ki je zahtevala identifikacijo. Nato s FURS in računovodjo uredite identifikacijo, obračun manjkajočega davka, račune, evidence ter morebitne obresti. Naknadna oddaja DDV-P2 ali plačilo globe sama po sebi ne odpravita davčnega dolga. Možnost samoprijave in način poznejšega poročanja sta odvisna od položaja; samoprijava ne pomeni splošne odprave vseh posledic nepravočasne identifikacije. ZDDV-1, 78., 88.b–88.c, 141(1)4 in 141.a; FURS, podrobno pojasnilo o identifikaciji.
Identifikacija tudi ne preneha avtomatično, ko promet pade. Za vrnitev v domačo malo oprostitev je treba preveriti promet največ 60.000 EUR v preteklem in tekočem letu, iztek zavezujoče prostovoljne izbire ter morebitne druge razloge za identifikacijo. Prenehanje določi FURS na podlagi ustrezne vloge oziroma zakonskih pogojev. Če čezmejni razlog ostane, je treba preveriti nadaljnji omejeni obseg, ne zgolj ukiniti vseh obveznosti. ZDDV-1, 80. in 94. člen; pravilnik, 132(1), (2), (4), (5) in (9).
Pred izstopom preverite zaključni obračun, zaloge, pri katerih je bil uveljavljen odbitek, in popravke pri osnovnih sredstvih. Pri slednjih lahko učinkuje preostalo obdobje popravka, zato padec prometa ne pomeni nujno izstopa brez davčnega učinka. ZDDV-1, 68.–69. člen; pravilnik, 111. in 132(6).
Pred naslednjo večjo domačo dobavo ali prvo tujo storitvijo naj bo zato v dokumentaciji razvidno: upoštevni promet po koledarskih letih, razlog in datum identifikacije, pogodbeno določena cena z vidika DDV, dokazila o statusu partnerja ter odgovorna oseba za oddajo obračunov in evidenc. S tem je mogoče pravočasno povezati poslovni dogovor s pravilnim davčnim postopkom.